


16 października 2026
[NAGRANIE] Życie po reformie PIP – na kontrolę da się przygotować.

video
To skrót najważniejszych informacji z webinaru ALTO Advisory „Życie po reformie PIP. Na kontrolę da się przygotować”, który odbył się 23 lipca 2026 roku. Eksperci ALTO opowiedzieli, jak po 8 lipca 2026 r. wyglądają kontrole umów B2B, kto je dziś prowadzi i jakie dowody decydują o wyniku. Pełne nagranie znajdziesz poniżej.
Webinar poprowadzili Sylwia Kulczycka, Managing Partner i doradca podatkowy, Mariana Skidan, Manager w ALTO, oraz Łukasz Kalisz, Senior Manager, doradca podatkowy i adwokat.
- Reforma nie dodała nowych cech stosunku pracy. Dała inspektorom pracy decyzję stwierdzającą istnienie stosunku pracy.
- W sprawach prowadzonych przez ALTO umowy B2B najczęściej weryfikują urzędy skarbowe, urzędy celno-skarbowe i ZUS, a nie inspekcja pracy.
- Najważniejszym dowodem w trwających kontrolach są przesłuchania kontraktorów.
- Kosmetyczna zmiana umowy nie wystarczy, bo organ ocenia praktykę współpracy.
- Trzy filary przygotowania to polityka firmy, komunikacja i dokumentowanie usług.
Podpsumowanie webinaru wygenerowane z pomocą sztucznej inteligencji.
Wniosek 1: reforma zmieniła egzekwowanie, nie kryteria
Na początku webinaru eksperci przypomnieli, że reforma nie dodała nowych cech stosunku pracy. Dała za to inspektorom pracy narzędzie do ich egzekwowania: decyzję stwierdzającą istnienie stosunku pracy, wydawaną po niewykonaniu polecenia usunięcia naruszeń.
Od decyzji każda ze stron może odwołać się do sądu pracy w terminie miesiąca od dnia doręczenia. Pracodawca, który do 8 lipca 2027 r. dobrowolnie przekształci umowę cywilnoprawną w umowę o pracę, uniknie odpowiedzialności wykroczeniowej z Kodeksu pracy. Okres przejściowy nie zamyka jednak tematu zaległych składek ani podatków.
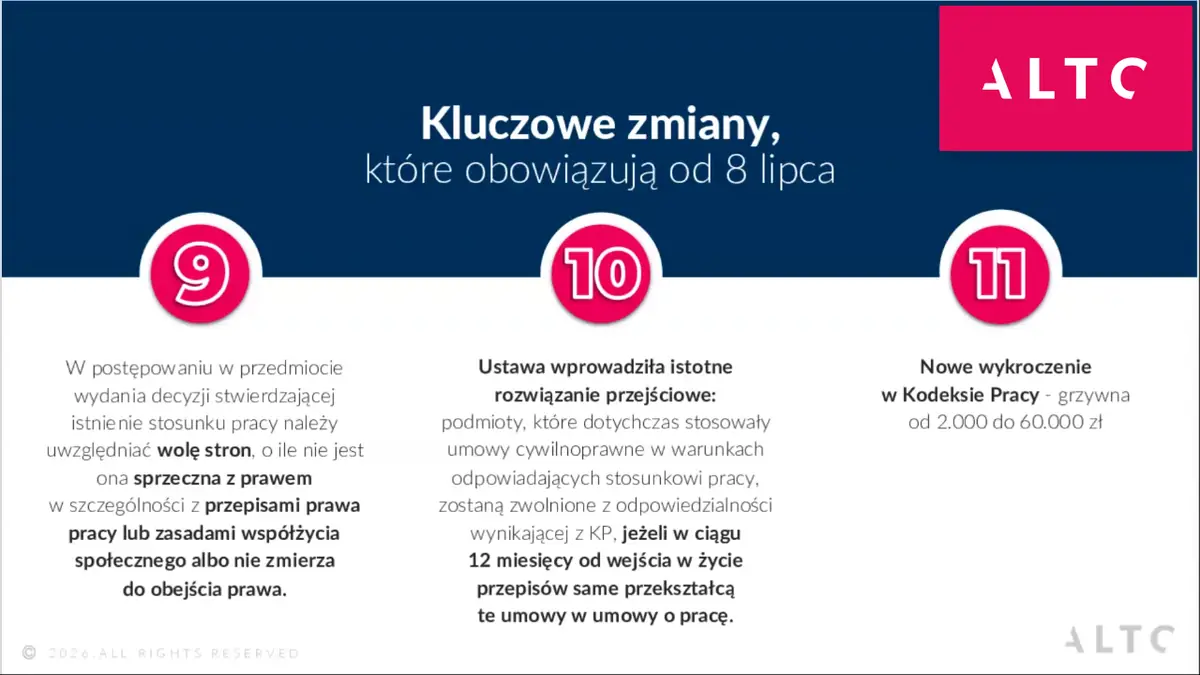
Wola stron, okres przejściowy i sankcje. Slajd z webinaru ALTO Advisory.
Pełne omówienie nowych przepisów znajdziesz w artykule co nowa ustawa o PIP oznacza dla kontraktów B2B. O interpretacjach Głównego Inspektora Pracy piszemy w tekście PIP publikuje pierwsze interpretacje.
Wniosek 2: B2B kontrolują dziś głównie urzędy skarbowe, celno-skarbowe i ZUS
Według prelegentów reforma PIP stała się impulsem dla innych organów. W prowadzonych przez ALTO sprawach umowy B2B najczęściej weryfikują urzędy skarbowe, urzędy celno-skarbowe i ZUS, a nie inspekcja pracy.
Eksperci opisali to jako kaskadę. Najpierw reklasyfikacjami zajmował się ZUS. Potem dołączyły urzędy skarbowe, sprawdzając obowiązki płatnika w PIT. W ostatnich miesiącach przybyło kontroli celno-skarbowych, także w zakresie VAT. Inspekcja pracy, według obserwacji prelegentów, zaczyna od umów zlecenia i o dzieło, często na podstawie zgłoszeń.
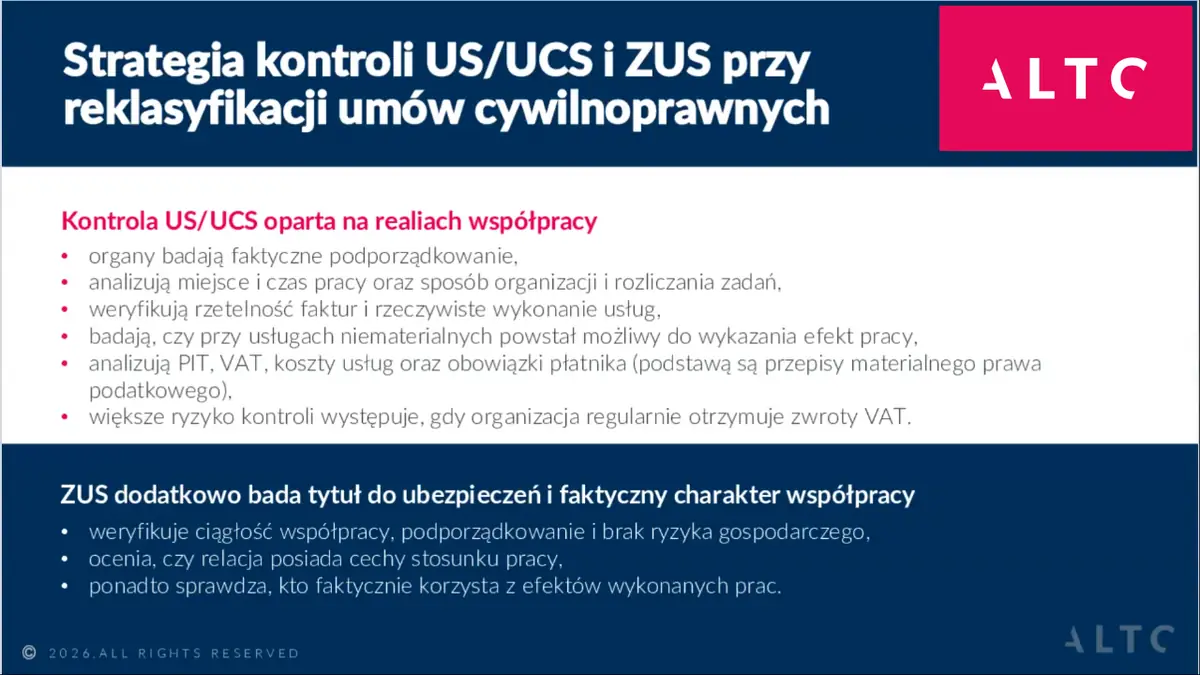
Na co zwracają uwagę urzędy skarbowe, urzędy celno-skarbowe i ZUS. Slajd z webinaru ALTO Advisory.
Eksperci ALTO prowadzą obecnie kontrole obejmujące rozliczenia od 2022 r. Organy podatkowe i ZUS stosują własne przepisy, więc sięgają do nieprzedawnionych okresów. Szczegóły ryzyk w PIT i VAT opisaliśmy w artykule kiedy KAS może zakwestionować rozliczenia B2B.
Wniosek 3: o wyniku decydują przesłuchania świadków
Najważniejszym dowodem w trwających kontrolach są przesłuchania kontraktorów. Prelegenci podkreślali, że to na nie zespół ALTO poświęca dziś bardzo dużo czasu.
Z praktyki ekspertów wynika, że:
- kontrola dotyczy okresu, nie osoby, np. całego roku podatkowego,
- organ wybiera próbę kontraktorów losowo albo według wartości faktur, także tych z dużymi premiami,
- na przesłuchania trafiają specjaliści, a czasem członkowie zarządu i osoby z finansów lub HR,
- urzędy celno-skarbowe coraz częściej przeprowadzają oględziny biura.
Typowanie do kontroli celno-skarbowej jest bardziej prawdopodobne, gdy firma ma wielu polskich kontraktorów i jednocześnie sprzedaje usługi za granicę, korzystając ze zwrotów VAT. Według prelegentów taki profil mają często spółki technologiczne.
Eksperci zwrócili też uwagę, że dla wielu kontrolujących B2B to wciąż nowy obszar. Firma, która od początku aktywnie składa wnioski dowodowe i wyjaśnienia, ma realny wpływ na to, jak organ ustali stan faktyczny.
Wniosek 4: kosmetyczna zmiana umowy nie wystarczy
Prelegenci ostrzegali przed poprawkami „na szybko”, np. zamianą słowa „urlop” na „przerwę w świadczeniu usług”. Organ ocenia praktykę współpracy, a zeznania świadków łatwo podważą zmiany, które istnieją tylko na papierze.
Największym ryzykiem jest sytuacja, w której dokumenty pokazują jedno, a codzienna praktyka coś zupełnie innego. Dlatego ALTO proponuje firmom po audytach symulację kontroli (mock control). Pozwala ona sprawdzić, czy wdrożone zmiany wytrzymają zderzenie z pytaniami organu.
Wniosek 5: cztery obszary ryzyka i trzy filary przygotowania
Prelegenci wskazali obszary, które najczęściej budują obraz relacji pracowniczej. Wynikają one wprost z definicji stosunku pracy w art. 22 § 1 Kodeksu pracy.
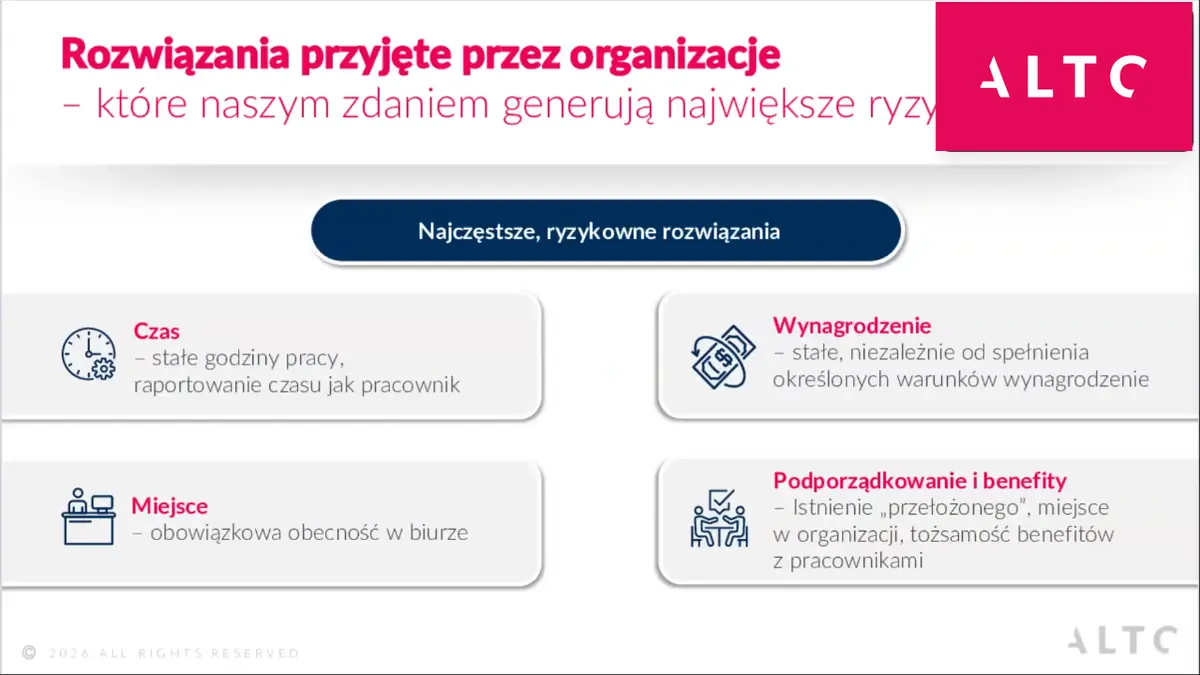
Najczęstsze ryzykowne rozwiązania w relacjach B2B. Slajd z webinaru ALTO Advisory.
| Obszar | Co zwraca uwagę organu |
|---|---|
| Czas | Stałe godziny, raportowanie czasu jak u pracowników |
| Miejsce | Obowiązkowa obecność w biurze, stałe stanowisko |
| Wynagrodzenie | Stała kwota niezależna od efektu usług |
| Podporządkowanie i benefity | Przełożony w strukturze, te same benefity co pracownicy |
Według ekspertów podporządkowanie najłatwiej wykazać, bo często widać je już w strukturze organizacyjnej. Ryzyko rośnie, gdy osoba na B2B zarządza zespołem albo obszarem firmy.
Jako trzy filary przygotowania eksperci wskazali politykę firmy, komunikację i dokumentowanie usług. Kontraktorzy powinni realnie działać według innych zasad niż pracownicy, umieć spójnie opisać model współpracy w przesłuchaniu i mieć dowody wykonania usług: rezultaty prac, odbiory i uzgodnienia.
O tym, jak zorganizować samą kontrolę w firmie, piszemy w artykule Kontrola PIP kontraktów B2B w firmie.
Checklista z webinaru: ścieżka działania dla organizacji
Na zakończenie eksperci pokazali ścieżkę, którą ALTO stosuje przy przygotowaniu firm do weryfikacji obszaru B2B. Podkreślili, że te projekty prowadzą wspólnie doradcy podatkowi, adwokaci i radcy prawni, bo B2B interesuje nie tylko PIP.
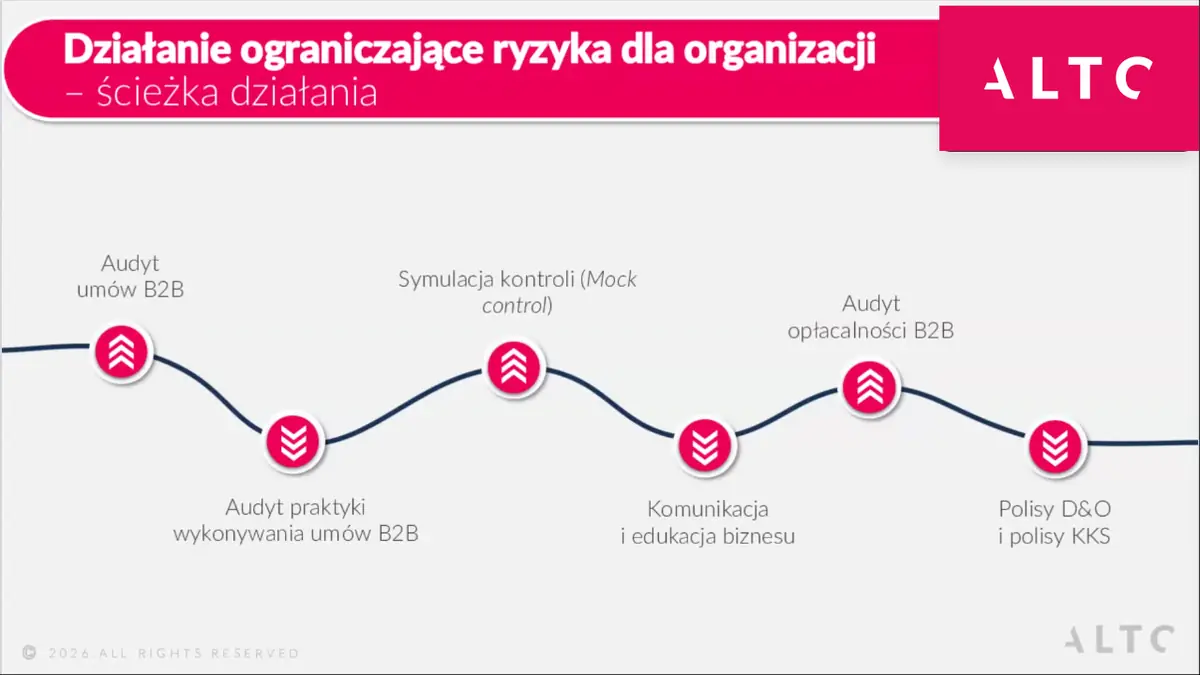
Ścieżka przygotowania organizacji do kontroli obszaru B2B. Slajd z webinaru ALTO Advisory.
- Audyt umów B2B.
- Audyt praktyki wykonywania umów, w tym benefitów.
- Symulacja kontroli (mock control).
- Komunikacja i edukacja biznesu.
- Audyt opłacalności B2B, np. w firmach technologicznych korzystających z ulgi badawczo-rozwojowej przy zatrudnieniu na etacie.
- Polisy D&O i polisy KKS.
FAQ
Jak ALTO wspiera
ALTO Advisory łączy w projektach B2B doradców podatkowych, adwokatów i radców prawnych. Przeprowadzamy audyty umów i praktyki współpracy, symulacje kontroli oraz analizy opłacalności modelu B2B. Reprezentujemy klientów w kontrolach podatkowych, celno-skarbowych i postępowaniach sądowych. Jeśli Twoja firma korzysta z umów B2B, porozmawiaj z nami, zanim zrobi to organ kontrolny.
Więcej o tym, jak pomagamy firmom współpracującym z kontraktorami, przeczytasz na stronie naszych usług w zakresie umów B2B.
Nagrania kolejnych webinarów ALTO publikujemy na naszym kanale YouTube.
- Kontrole B2B: nowe zasady, ryzyka i praktyczne wskazówki dla firm
- Przekwalifikowanie umowy B2B przez inspektora. Jak krok po kroku złożyć odwołanie od decyzji ZUS?
- Umowy zlecenia ze studentami i uczniami pod lupą PIP
Źródła
- Webinar ALTO Advisory „Życie po reformie PIP. Na kontrolę da się przygotować”: https://www.youtube.com/watch?v=cZ3pym2YdPI
- Ustawa z dnia 11 marca 2026 r. o zmianie ustawy o Państwowej Inspekcji Pracy oraz niektórych innych ustaw (Dz.U. 2026 poz. 473): https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20260000473
- Reforma Państwowej Inspekcji Pracy. Najważniejsze informacje dla pracodawców, gov.pl: https://www.gov.pl/attachment/766cb576-aa42-437b-9be4-85ee1d946666
- Ustawa z dnia 26 czerwca 1974 r. Kodeks pracy, art. 22 § 1
Prelegenci:
Sylwia Kulczycka
Managing Partner & Doradca Podatkowy
Sylwia Kulczycka jest Partnerką Zarządzającą linią biznesową TAX w ALTO. Specjalizuje się w doradztwie podatkowym dla branży Life Sciences, IT oraz usług profesjonalnych. Sylwia doradza klientom zarówno w obszarze podatków bezpośrednich, jak i pośrednich. Zajmuje się bieżącym doradztwem podatkowym, doradztwem transakcyjnym oraz wdraża projekty mające na celu minimalizację ryzyka podatkowego i osiągnięcie oszczędności podatkowych. Od wielu lat realizuje również projekty z zakresu strukturyzowania wynagrodzeÅ...
Mariana Skidan
Manager
Mariana jest Managerem w ALTO. Specjalizuje się w obszarach międzynarodowej mobilności pracowników (Global Mobility), podatku dochodowego od osób fizycznych i ubezpieczeń społecznych, a także prawa imigracyjnego w zakresie legalizacji pracy i pobytu cudzoziemców w Polsce. Jest również autorką kilku publikacji dla czasopism branżowych z zakresu globalnej mobilności. Przed dołączeniem do ALTO, Mariana zdobyła ponad 5-letnie doświadczenie jako członek zespołów doradztwa podatkowego w dwóch firmach z tzw. "Wiel...
Konrad Korzeniowski
Senior Consultant & Radca Prawny
Konrad jest starszym konsultantem w zespole ALTO. Doradza w zakresie podatku dochodowego od osób fizycznych oraz ubezpieczeń społecznych. Na co dzień wspiera klientów zagranicznych i polskich w obszarze programów pracowniczych, struktur zatrudniania i prawa pracy z uwzględnieniem właściwości i wymagań środowisk, w których przedsiębiorstwa funkcjonują. Pomaga pracodawcom i pracownikom, tworząc bezpieczne ramy świadczenia pracy transgranicznej, z dochowaniem wszelkim obowiązków wynikających z umów o unikaniu p...
Łukasz Kalisz
Senior Manager, Doradca Podatkowy, Adwokat
Łukasz jest Senior Managerem w ALTO. W swojej praktyce zawodowej interesuje się tematyką postępowań i kontroli podatkowych prowadzonych w zakresie podatków dochodowych i podatku VAT. Reprezentuje również podatników w ramach postępowań sądowo-administracyjnych oraz postępowań karnych skarbowych. Doświadczenie zawodowe zdobywał pracując w międzynarodowej spółce doradztwa podatkowego. Łukasz jest adwokatem oraz licencjonowanym doradcą podatkowym. Ukończył studia prawnicze na Wydziale Prawa i Administracji Un...
16 października 2026
Mogą Cię zainteresować:

Kapitalizacja odsetek w inwestycjach OZE: koszt czy wartość?
Realizacja farmy fotowoltaicznej lub wiatrowej, jak również magazynu energii, to zazwyczaj długotrwały i kapitałochłonny proces, k...
Czytaj dalej
Kiedy zacząć wdrożenie JPK CIT? 5 sygnałów, że to już ten moment
Wdrożenie JPK CIT warto zacząć kilka miesięcy przed pierwszą wysyłką, gdy jest jeszcze czas na mapowanie, testy i poprawki. JPK CI...
Czytaj dalej