








Ważne teraz

Poznaj najnowsze rozwiązania: system kaucyjny, podatek od nieruchomości, benchmarki  i wiele innych!

Poznaj najnowsze rozwiązania: system kaucyjny, podatek od nieruchomości, benchmarki  i wiele innych!

Przygotuj się na JPK CIT! Wybierz kompleksowe wsparcie w zakresie podatków, księgowości i technologii.

Przygotuj się na JPK CIT! Wybierz kompleksowe wsparcie w zakresie podatków, księgowości i technologii.

Szereg wyróżnień w rankingach ITR World Tax oraz ITR World TP 2024/2025

Szereg wyróżnień w rankingach ITR World Tax oraz ITR World TP 2024/2025

ALTO x mLeasing – wsparcie firm z sektora MŚP w zielonej transformacji

ALTO x mLeasing – wsparcie firm z sektora MŚP w zielonej transformacji

Jak przygotować dane do JPK CIT? Data Cleansing dla firm przed pierwszym raportowaniem

Przygotowanie danych do JPK CIT polega na uporządkowaniu planu kont, kartoteki kontrahentów i zapisów księgowych przed wygenerowaniem pierwszego pliku JPK_KR_PD. Powtarzające się błędy świadczą zwykle o nieskutecznych procesach, a nie o braku narzędzia. Data Cleansing warto więc traktować jako przegląd procesów, a nie jednorazowe porządki przed wysyłką.


Czy narzędzie do JPK CIT poprawi błędy w danych?

Tak. Narzędzie do JPK CIT może wykryć błędy w danych i umożliwić ich korektę przed wygenerowaniem pliku – takie, jak ALTOOL JPK CIT. Docelowo jednak dane powinny być poprawne już w systemie źródłowym.

Jeżeli te same błędy pojawiają się przy każdym kolejnym pliku, ich źródłem jest sposób, w jaki dane powstają w systemie finansowo-księgowym. Korekty na etapie raportowania usuwają wówczas skutek, ale nie przyczynę. Dotyczy to wszystkich elementów pliku JPK_KR_PD, który zawiera m.in.:

  1. dane kontrahentów,
  2. zestawienie obrotów i sald (ZOiS) ze znacznikami kont,
  3. dziennik z zapisami księgowymi,
  4. sumy kontrolne,
  5. część RPD, czyli dane o różnicach między wynikiem bilansowym a podatkowym.

Harmonogram wejścia obowiązku w życie opisujemy w artykule JPK_CIT w 2026 roku: terminy, struktura JPK_KR_PD i nowe obowiązki.


Jakie dane sprawdzić przed wysyłką JPK CIT?

Przed wysyłką JPK CIT należy sprawdzić przede wszystkim dane kontrahentów, plan kont ze znacznikami oraz spójność danych pochodzących z różnych systemów.


Jakie dane kontrahenta wykazuje się w JPK_KR_PD?

W części Kontrahent wykazuje się podmioty, którym nadano NIP i z którymi firma zawierała transakcje w raportowanym okresie. Każdy z nich ma unikalny kod nadawany przez jednostkę (pole T_1), a NIP podaje się, o ile został nadany.

Zgodnie z wyjaśnieniami Ministerstwa Finansów kod w polu T_1 musi jednoznacznie identyfikować podmiot w systemie finansowo-księgowym. Weryfikacja powinna objąć:

  • unikalność kodów w polu T_1,
  • poprawność NIP-u, bez błędów i zbędnych znaków,
  • kod kraju i numer podatkowy kontrahentów zagranicznych,
  • zgodność danych w kartotece z danymi na fakturach.


Jak sprawdzić plan kont przed JPK CIT?

Należy sprawdzić, czy każde konto ma przypisany właściwy znacznik i czy na jednym koncie nie są ujmowane zdarzenia, którym odpowiadają różne znaczniki.

Plan kont trafia do pliku przez zestawienie obrotów i sald, w którym konta oznacza się znacznikami ze słowników określonych w rozporządzeniu o dodatkowych danych. Jeżeli na jednym koncie ujmowane są zdarzenia o różnych znacznikach, MF zaleca podział zdarzeń na jednorodne grupy i ujęcie każdej z nich na osobnym koncie analitycznym. Opis pól przedstawiamy w artykule JPK_KR_PD: struktura, znaczniki i raportowanie CIT, a proces przypisywania znaczników w osobnym artykule o mapowaniu planu kont.


Dane pochodzące z różnych systemów księgowych i źródeł

Dane z kilku systemów księgowych lub z okresu przed migracją i po niej trzeba połączyć w jeden kompletny plik JPK_KR_PD za cały rok.

Tak wyjaśnia MF. Przed połączeniem należy sprawdzić spójność zapisów w zakresie kont, kontrahentów i okresów. Ten temat omawiamy szerzej w osobnym artykule o JPK CIT przy kilku systemach księgowych.

Potrzebujesz wsparcia z przygotowaniem danych do JPK CIT?

Napisz do nas


Jak uporządkować bazę kontrahentów przed JPK CIT?

Bazę kontrahentów porządkuje się przez eliminację duplikatów, weryfikację identyfikatorów i ustalenie zasad zakładania nowych kartotek, bez zacierania historii zmian.

Kartoteka kontrahentów to kluczowy element master data, czyli danych podstawowych, ponieważ jej kody łączą zapisy w dzienniku z konkretnymi podmiotami.


Co zrobić z duplikatami kontrahentów?

Należy wybrać jeden kod wiodący dla nowych zapisów, a rekordy z historią transakcji oznaczyć jako nieaktywne zamiast je usuwać.

Duplikat to ten sam kontrahent zapisany pod dwoma lub więcej kodami, np. po zmianie nazwy firmy, przy ręcznym zakładaniu kartotek lub po połączeniu baz z kilku systemów. Usuwanie lub nadpisywanie rekordów jest ryzykowne, ponieważ według MF, jeżeli dane kontrahenta zmieniły się w trakcie roku, w pliku wykazuje się wszystkie zestawy danych z raportowanego okresu. Porządkowanie obejmuje pięć kroków:

  1. Wyszukanie rekordów z tym samym NIP-em lub zbliżoną nazwą.
  2. Wybór jednego kodu wiodącego dla nowych zapisów i udokumentowanie, które dotychczasowe kody mu odpowiadają.
  3. Oznaczenie rekordów nieaktywnych bez ich usuwania, jeżeli mają historię transakcji.
  4. Uzupełnienie brakujących danych w rekordach pozostających w użyciu, z zachowaniem śladu zmian.
  5. Wprowadzenie zasad zakładania nowych kartotek, np. weryfikacji NIP-u w bazie przed utworzeniem rekordu.


Czy w JPK CIT trzeba podać NIP kontrahenta?

Tak. Za lata podatkowe rozpoczynające się po 31 grudnia 2025 r. NIP kontrahenta jest obowiązkowy, o ile został nadany.

Za 2025 r. podatnicy byli zwolnieni z obowiązku podawania m.in. NIP-u kontrahenta i numeru faktury z Krajowego Systemu e-Faktur (KSeF). Obecnie dane te są wymagane w zakresie określonym w rozporządzeniu o dodatkowych danych. Numer KSeF podaje się dla faktur wystawionych przez podatnika, które stanowią dowód księgowy, jeżeli numer nadano do dnia przekazania księgi.

Do najczęstszych błędów w identyfikatorach należą NIP z prefiksem kraju w polu, które go nie przewiduje, przestawione cyfry oraz zagraniczny numer podatkowy bez kodu kraju. Jeżeli błędy się powtarzają, należy ustalić, na którym etapie powstają: przy ręcznym zakładaniu kartoteki, imporcie danych czy migracji z innego systemu.

Potrzebujesz wsparcia z uporządkowaniem bazy kontrahentów?

Napisz do nas


Czy trzeba poprawiać dane z poprzednich lat przed JPK CIT?

Nie. Zamkniętych lat, których nie obejmuje obowiązek JPK CIT, nie trzeba poprawiać. Uporządkowania wymagają jednak dane z przeszłości, które wpływają na raportowany rok.

Dotyczy to w szczególności:

  • sald otwarcia: przypisania do właściwych kont i znaczników,
  • nieużywanych kont: możliwości zamknięcia lub przeniesienia salda przed nowym rokiem,
  • dawnych kartotek: poprawności identyfikatorów kontrahentów z rozrachunkami z lat poprzednich.

Ręcznych zmian w zapisach zamkniętego roku obrotowego należy unikać, ponieważ wymagają dokumentacji i mogą budzić wątpliwości. Bezpieczniejszym rozwiązaniem jest uporządkowanie danych na początku nowego roku, np. przez przeksięgowanie sald na nowe konta z właściwymi znacznikami.


Jak przeprowadzić Data Cleansing przed JPK CIT?

Data Cleansing przed JPK CIT przeprowadza się w trzech etapach: audyt danych, przypisanie odpowiedzialności i testowe wygenerowanie pliku.

Taki podział pozwala rozpocząć porządki kilka miesięcy przed terminem wysyłki, a wnioski z pierwszego roku raportowania wykorzystać do poprawy procesów.

Data Cleansing przed JPK CIT w trzech etapach
Taki podział pozwala rozpocząć porządki kilka miesięcy przed terminem wysyłki.
Etap 1
01
Audyt danych
Plan kont, kartoteki kontrahentów, salda otwarcia i dane z modułów pomocniczych.
Etap 2
02
Przypisanie odpowiedzialności
Każdy obszar danych powinien mieć jednego właściciela.
Etap 3
03
Testowe wygenerowanie pliku
Z rzeczywistych danych z pierwszych miesięcy roku. Test warto powtórzyć przed zamknięciem roku.


Co obejmuje audyt danych przed JPK CIT?

Audyt obejmuje plan kont, kartoteki kontrahentów, salda otwarcia i dane z modułów pomocniczych.

Jego wynikiem jest lista problemów z oceną wpływu na plik oraz wskazaniem procesu, w którym dany problem powstaje.

Obszar Co sprawdzić Przykładowy problem
Plan kont Czy konta mają przypisane znaczniki Konto z obrotami bez przypisanego znacznika
Kontrahenci Unikalność kodów i poprawność NIP Ten sam podmiot pod trzema kodami
Salda otwarcia Zgodność z bilansem zamknięcia Różnica po migracji systemu
Dziennik Kompletność i ciągłość zapisów Brak zapisów z jednego modułu
Dane KSeF Powiązanie zapisów z numerem KSeF Brak numeru przy fakturach sprzedażowych


Kto w firmie odpowiada za dane do JPK CIT?

Za dane do JPK CIT odpowiadają wspólnie księgowość, dział podatkowy i IT, przy czym każdy obszar danych powinien mieć jednego właściciela.

Bez jasnego podziału ról błędy wykryte w audycie wracają przy kolejnym pliku. Przykładowy podział:

  • księgowość: plan kont, znaczniki bilansowe, salda i ciągłość zapisów,
  • dział podatkowy: znaczniki podatkowe i dane do części RPD,
  • IT: integracja systemów, eksport danych i generowanie pliku,
  • zakupy i sprzedaż: zakładanie i aktualizacja kartotek kontrahentów.


Jak przetestować plik JPK_KR_PD przed wysyłką?

Plik JPK_KR_PD testuje się, generując go z rzeczywistych danych z pierwszych miesięcy roku. Test warto powtórzyć przed zamknięciem roku.

Test powinien potwierdzić, że:

  • plik jest zgodny ze schemą XSD opublikowaną przez Ministerstwo Finansów,
  • sumy kontrolne zgadzają się z danymi w systemie,
  • każdy zapis z kontrahentem ma poprawny kod,
  • kwoty w części RPD wprowadzane ręcznie uzgadniają się z kontami wynikowymi i pozabilansowymi oznaczonymi znacznikami podatkowymi.
Potrzebujesz wsparcia z testem pliku JPK_KR_PD przed wysyłką?

Napisz do nas


Jak uniknąć powtarzających się błędów w JPK CIT?

Każdy błąd wykryty przy walidacji należy poprawić u źródła, czyli w systemie, imporcie danych lub procedurze, a nie tylko w pliku.

Błędy wykryte w pierwszym roku raportowania wskazują, które procesy wymagają zmian. Techniczne i merytoryczne kontrole pliku omawiamy w artykule Walidacja XML jako kluczowy element procesu generowania JPK_KR_PD. Aby błędy nie wracały, należy:

  • prowadzić rejestr błędów wykrytych przy walidacji,
  • dla każdego błędu ustalić przyczynę w danych źródłowych,
  • usunąć przyczynę u źródła,
  • zaktualizować procedury i dodać regułę kontrolną, która wychwyci ten błąd w przyszłości.

Czas na korekty jest dłuższy niż w przypadku CIT-8, ale ograniczony. Od 1 lipca 2026 r. ustawa o CIT przewiduje przesłanie ksiąg do końca siódmego miesiąca po zakończeniu roku podatkowego.

Błąd poprawiony u źródła, a nie tylko w pliku
Aby błędy nie wracały, należy:
1
prowadzić rejestr błędów wykrytych przy walidacji
2
dla każdego błędu ustalić przyczynę w danych źródłowych
3
usunąć przyczynę u źródła
4
zaktualizować procedury i dodać regułę kontrolną
Od 1 lipca 2026 r. ustawa o CIT przewiduje przesłanie ksiąg do końca siódmego miesiąca po zakończeniu roku podatkowego.
Potrzebujesz wsparcia z walidacją danych do JPK CIT?

Napisz do nas


Jak ALTOOL wspiera przygotowanie danych do JPK CIT?

ALTOOL JPK CIT to aplikacja ALTO Advisory, która wychwytuje błędy w danych i umożliwia ich korektę przed wygenerowaniem pliku JPK CIT.

Aplikacja służy do mapowania danych, walidacji i generowania plików JPK CIT. Działa poza systemem księgowym, bez przebudowy całego ERP. ALTOOL JPK CIT umożliwia m.in.:

  • mapowanie kont do znaczników księgowych i podatkowych,
  • automatyczne pobieranie danych z systemów finansowych,
  • walidację danych przed wygenerowaniem pliku,
  • automatyczne wyliczenie części RPD i sum kontrolnych,
  • wdrożenie w modelu SaaS lub on-premise.


FAQ


Co to jest Data Cleansing?

Data Cleansing, czyli czyszczenie danych, to proces wykrywania i korygowania błędów oraz niespójności w danych księgowych. W kontekście JPK CIT obejmuje przede wszystkim porządkowanie kartotek kontrahentów, weryfikację numerów NIP, uzupełnianie brakujących informacji oraz eliminowanie zduplikowanych danych. Celem jest zapewnienie odpowiedniej jakości danych wykorzystywanych do przygotowania i raportowania JPK_KR_PD.


Czy dane trzeba porządkować, jeśli system ERP ma moduł JPK CIT?

Tak. Moduł JPK CIT generuje plik z danych zapisanych w systemie, a za ich poprawność odpowiada podatnik. Niektóre narzędzia, w tym ALTOOL JPK CIT, wychwytują błędy i umożliwiają ich korektę. Jeżeli jednak te same błędy wymagają korekty przy każdym pliku, świadczy to o nieskutecznych procesach.


Czy brak NIP-u kontrahenta to błąd w JPK CIT?

Nie zawsze. Zgodnie z wyjaśnieniami Ministerstwa Finansów z 24 czerwca 2026 r., kontrahentów, którym nie nadano numeru identyfikacji podatkowej, nie wykazuje się w węźle „Kontrahent” struktury JPK_KR_PD. Nie wypełnia się również dotyczącego ich pola D_3 w węźle „Dziennik”.

W ramach czyszczenia danych do JPK CIT należy jednak odróżnić sytuację, w której kontrahent nie posiada identyfikatora podatkowego, od przypadku, gdy numer ten nie został uzupełniony w systemie księgowym. Ten drugi przypadek wymaga weryfikacji i uzupełnienia danych.


Jak wcześnie rozpocząć przygotowanie danych do JPK CIT?

Przygotowania do JPK CIT najlepiej rozpocząć z kilkumiesięcznym wyprzedzeniem, jeszcze przed początkiem roku objętego obowiązkiem raportowania. Nie oznacza to jednak, że rozpoczęcie prac w trakcie roku jest zbyt późne.

W przypadku podatników przygotowujących JPK CIT za 2026 r. kluczowe jest odpowiednie zaplanowanie prac, w tym weryfikacja danych księgowych, uporządkowanie kartotek kontrahentów, mapowanie kont i przypisanie wymaganych znaczników. Ważnym etapem jest również testowe wygenerowanie pliku JPK_KR_PD i uzgodnienie danych z księgami rachunkowymi oraz kalkulacją CIT.

Im wcześniej zostaną zidentyfikowane ewentualne błędy i braki, tym więcej czasu pozostanie na ich usunięcie przed terminem raportowania.


Co zrobić z błędami wykrytymi w pierwszym roku raportowania?

Należy potraktować je jako sygnał do zmiany procesów. Dla każdego powtarzalnego błędu trzeba ustalić miejsce jego powstawania, usunąć przyczynę, zaktualizować procedurę i dodać regułę kontrolną.


Jak ALTO wspiera

Pomagamy firmom przygotować dane do JPK CIT przed wygenerowaniem pierwszego pliku. Łączymy kompetencje księgowe, podatkowe i technologiczne: analizujemy plan kont, przypisujemy znaczniki, porządkujemy dane kontrahentów i testujemy pliki. Na podstawie błędów wykrytych w pierwszym roku pomagamy również usprawnić procesy, aby te same błędy nie wracały. Korzystamy przy tym z własnej aplikacji ALTOOL JPK CIT. Szczegóły przedstawiamy na stronie kompleksowe przygotowanie do JPK CIT.


Źródła

Mapowanie planu kont do JPK CIT: jak przypisać znaczniki i sprawdzić dane?

Mapowanie planu kont do JPK CIT to przypisanie każdemu kontu z obrotami lub saldem znaczników ze słownika Ministerstwa Finansów. Od tego etapu zależy, czy plik JPK_KR_PD pokaże księgi tak, jak widzi je firma. W tym artykule pokazujemy, jak przeprowadzić mapowanie krok po kroku i jak sprawdzić dane, zanim powstanie plik.


Czym jest mapowanie planu kont w JPK CIT?

Mapowanie planu kont to przypisanie kontom znaczników, które w pliku JPK_KR_PD mówią, jaką treść ma dane konto. Znaczniki pochodzą ze słowników w załącznikach do rozporządzenia Ministra Finansów w sprawie dodatkowych danych, o które należy uzupełnić prowadzone księgi rachunkowe. Przypisuje się je do kont, a nie do pojedynczych zapisów. O wyborze znacznika decyduje jednak treść zdarzeń księgowanych na koncie, a nie sama jego nazwa.

Mapowanie nie musi oznaczać zmiany planu kont. Firma zwykle zachowuje swój zakładowy plan kont i dodaje do niego warstwę oznaczeń. Potrzeba zmian pojawia się zwykle wtedy, gdy jedno konto łączy zdarzenia o różnej treści, o czym piszemy niżej.

Osobna sytuacja dotyczy podatników, którzy sporządzają sprawozdania według MSSF/MSR. Do 1 stycznia 2028 r. nie muszą oni uzupełniać ksiąg o znaczniki kont. Wynika to z rozporządzenia zmieniającego z 15 grudnia 2025 r. Ministerstwo Finansów wyjaśnia, że u tych podatników pola ze znacznikami (S_12_1, S_12_2 i S_12_3) mogą pozostać puste. Plik JPK_KR_PD nadal jednak składają.

Znaczenie poszczególnych pól ze znacznikami opisujemy w artykule JPK_KR_PD: struktura, znaczniki i raportowanie CIT. Tutaj skupiamy się na tym, jak te znaczniki przypisać i sprawdzić.


Które konta trzeba zmapować?

Mapowaniu podlegają konta wykazywane w zestawieniu obrotów i sald (ZOiS) w pliku JPK_KR_PD. Do ZOiS trafiają konta, na których w raportowanym okresie wystąpiły obroty lub których saldo jest różne od zera. Wykazuje się także konta pozabilansowe, jednak nie ma obowiązku ujmowania wszystkich. W praktyce raportuje się najczęściej te, które dotyczą wartości niezbędnych do kalkulacji podatku CIT.

Zakres mapowania zależy od rodzaju znacznika:

  • S_12_1: znacznik trzeba przypisać do wszystkich kont ujętych w pliku. Brak znacznika w tym polu zablokuje wysyłkę.
  • S_12_2: znacznik przypisuje się tylko tam, gdzie jest to potrzebne.
  • S_12_3: znacznik przypisuje się wyłącznie do kont, które dotyczą kalkulacji podatku CIT.
Pola ze znacznikami: S_12_1, S_12_2 i S_12_3
Zakres mapowania zależy od rodzaju znacznika.
Znacznik księgowy
S_12_1
Znacznik trzeba przypisać do wszystkich kont ujętych w pliku. Brak znacznika w tym polu zablokuje wysyłkę.
Znacznik księgowy
S_12_2
Znacznik przypisuje się tylko tam, gdzie jest to potrzebne.
Znacznik podatkowy PD
S_12_3
Znacznik przypisuje się wyłącznie do kont, które dotyczą kalkulacji podatku CIT.
Podatnicy sporządzający sprawozdania według MSSF/MSR do 1 stycznia 2028 r. nie muszą uzupełniać ksiąg o znaczniki kont. Plik JPK_KR_PD nadal jednak składają.


Jaki poziom szczegółowości wybrać: konto syntetyczne czy analityczne?

Szczegółowość ZOiS zależy od zakładowego planu kont danej firmy. Struktura nie narzuca jednego wzorca analityki. Plik pokazuje jednak powiązania między kontami: pole S_3 wskazuje konto nadrzędne dla konta wykazanego w polu S_1.

Ministerstwo Finansów wyjaśnia to na przykładzie konta 403 z analityką 403-1 i 403-1-1:

Konto w S_1 Konto nadrzędne w S_3
403-1-1 403-1
403-1 403
403 403 (konto syntetyczne)

W praktyce mapowanie warto zacząć od najniższego poziomu analityki, na którym treść konta jest jednorodna. Znacznik konta nadrzędnego wynika z mapowania jego kont analitycznych:

  • jeżeli wszystkie konta analityczne mają ten sam znacznik, konto nadrzędne otrzymuje ten sam znacznik,
  • jeżeli konta analityczne mają różne znaczniki, kontu nadrzędnemu przypisuje się znacznik „Inne”.


Co zrobić z kontem, na którym są zdarzenia wymagające różnych znaczników?

Jeżeli na jednym koncie ujmowane są operacje o różnym charakterze podatkowym, np. koszty uzyskania przychodów (KUP) i koszty niestanowiące kosztów uzyskania przychodów (NKUP), konieczne może być ich wyodrębnienie. Ministerstwo Finansów stoi na stanowisku, że takie operacje należy podzielić na jednorodne grupy, ująć na osobnych kontach analitycznych i przypisać im odpowiednie znaczniki PD w JPK_KR_PD.

Przykładem jest amortyzacja. Zgodnie z wyjaśnieniami MF konta, na których ujmowane są odpisy amortyzacyjne stanowiące koszty podatkowe, co do zasady nie wymagają znacznika PD (wyjątek dotyczy ulgi B+R). Odpowiednim znacznikiem należy natomiast oznaczyć konta służące do ewidencji amortyzacji niestanowiącej kosztów uzyskania przychodów.

Do ewidencji różnic między wynikiem bilansowym a podatkowym można również wykorzystać konta pozabilansowe. Jeżeli służą one wykazywaniu takich różnic, ich raportowanie w JPK_KR_PD jest obowiązkowe. Konta te oznacza się odpowiednim znacznikiem PD z oznaczeniem „POZABILANSOWE” w polu S_12_3 oraz znacznikiem „INNE” w polu S_12_1. Pozostałe konta pozabilansowe można raportować dobrowolnie.

Warto pamiętać, że struktura JPK_KR_PD dopuszcza w wyjątkowych sytuacjach przypisanie do jednego konta dwóch znaczników księgowych (pola S_12_1 i S_12_2). Możliwość ta nie dotyczy jednak znaczników podatkowych PD wykazywanych w polu S_12_3.


Jak potraktować konta historyczne i nieaktywne?

Konta bez obrotów i sald w raportowanym okresie nie trafiają do ZOiS, więc nie wymagają mapowania na ten rok. Inaczej jest z kontami, które od lat nie mają nowych zapisów, ale nadal mają saldo. Takie konto pojawi się w pliku i potrzebuje znaczników.

Przed nowym rokiem warto przejrzeć stare konta z saldami. Część z nich da się zamknąć albo przenieść saldo na konto z właściwą treścią. Zmniejsza to liczbę kont do mapowania i ryzyko błędów.

Potrzebujesz wsparcia z przypisaniem znaczników do kont?

Napisz do nas


Jak zmapować plan kont krok po kroku?

Mapowanie najlepiej przeprowadzić jako projekt z jasnymi etapami i jednym koordynatorem. Poniższa kolejność sprawdza się zarówno przy pierwszym raportowaniu, jak i przy przeglądzie mapowania na kolejny rok.

  1. Przegląd planu kont i obrotów. Wygeneruj listę kont z obrotami i saldami za raportowany rok. To jest zakres mapowania.
  2. Wybór słowników. Ustal, które słowniki z rozporządzenia dotyczą Twojej firmy. Zrób z nich tabelę roboczą z kodami i opisami znaczników.
  3. Reguły przypisania. Dla grup kont (np. przychody, koszty rodzajowe, rozrachunki) zapisz zasadę, który znacznik dostają. Reguła pozwala mapować nowe konta w ten sam sposób.
  4. Przypisanie i uzasadnienie. Przypisz znaczniki do kont. Przy kontach niejednoznacznych zapisz krótkie uzasadnienie decyzji.
  5. Przegląd podatkowy. Dział podatkowy sprawdza konta wynikowe i pozabilansowe pod kątem znaczników podatkowych.
  6. Zatwierdzenie wersji. Zamroź mapowanie na dany rok. Każde nowe konto w trakcie roku przechodzi tę samą ścieżkę: reguła, przypisanie, przegląd.

Przykład: spółka ma 2 400 kont z obrotami w roku. Po pogrupowaniu okazuje się, że 2 100 kont da się zmapować regułami grupowymi. Ręcznej decyzji wymaga ok. 300 kont, głównie kosztowych i pozabilansowych. To na nich warto skupić czas działu podatkowego.

Przykład: 2 400 kont z obrotami w roku
Reguły grupowe
2 100 kont
da się zmapować regułami grupowymi
Ręczna decyzja
ok. 300 kont
głównie kosztowych i pozabilansowych. To na nich warto skupić czas działu podatkowego.
Konta z obrotami w roku: 2 400
reguły grupowe: 2 100ręczna decyzja: ok. 300

Każdą decyzję o znaczniku warto zapisać w rejestrze mapowania: konto, przypisany znacznik, reguła albo uzasadnienie, osoba, która zatwierdziła, i data. Rejestr pozwala odtworzyć, dlaczego konto ma dany znacznik, także po zmianie osób w zespole. Przyda się też, gdy urząd zada pytania o plik. O tym, jak organy wybierają firmy do sprawdzenia, piszemy w artykule Kontrola JPK CIT: jak fiskus typuje firmy do sprawdzenia?.

Potrzebujesz wsparcia z mapowaniem planu kont do JPK CIT?

Napisz do nas


Co zrobić, gdy planu kont nie da się zmienić?

Gdy system nie pozwala dodać kont analitycznych, mapowanie można oprzeć na wymiarach analitycznych i przeprowadzić poza systemem księgowym. Dane z systemu trafiają wtedy do narzędzia, które buduje z kont i wymiarów rozszerzony, tzw. „wirtualny” plan kont. Na tej warstwie przypisuje się znaczniki.

Tak rozwiązaliśmy problem jednego z klientów ALTO Advisory. Jego system miał całkowicie zamknięty plan kont, ale bogate wymiary i dodatkowe oznaczenia w księgowaniach. Na ich podstawie powstała dodatkowa warstwa analityczna, która pozwoliła przypisać znaczniki księgowe i podatkowe bez zmian w systemie źródłowym. Opis projektu znajdziesz w case study ALTOOL JPK CIT: pomoc w raportowaniu mimo ograniczeń systemowych.

Takie rozwiązanie wymaga dyscypliny w samym systemie. Wymiary, na których opiera się mapowanie, muszą być wypełniane konsekwentnie przy każdym księgowaniu. Inaczej część zapisów może nie odzwierciedlać prawidłowo salda konta analitycznego.

Ponadto, wdrożenie takiego rozwiązania powinno uwzględniać stanowisko Ministerstwa Finansów, które opowiada się za wyodrębnianiem kont analitycznych bezpośrednio w księgach rachunkowych.

Bywa też, że część danych potrzebnych do JPK CIT w ogóle nie jest prowadzona w systemie księgowym, tylko w dodatkowych ewidencjach i zestawieniach. W innym projekcie ALTO takie dane zaimportowaliśmy z zewnętrznych plików i połączyliśmy z danymi księgowymi. Mapowanie objęło wtedy oba źródła, a firma nie musiała przebudowywać systemu.

Potrzebujesz wsparcia z JPK CIT przy zamkniętym planie kont?

Napisz do nas


Jak sprawdzić dane po zmapowaniu?

Po zakończeniu mapowania kont do JPK_CIT warto przeprowadzić cztery kontrole: sprawdzić kompletność i poprawność przypisania znaczników PD, uzgodnić salda i obroty z księgami rachunkowymi, zweryfikować spójność raportowanych danych z kalkulacją CIT oraz przeprowadzić walidację techniczną pliku JPK_KR_PD.

Warto przy tym pamiętać, że pozytywny wynik walidacji technicznej nie oznacza jeszcze poprawności podatkowej danych. Plik może być zgodny ze schemą JPK_CIT, a mimo to zawierać błędy w przypisaniu znaczników podatkowych lub rozbieżności wymagające wyjaśnienia.


Czy każde konto z obrotami ma znacznik?

To najprostsza i najważniejsza kontrola. Porównaj listę kont z obrotami lub saldami w roku z listą kont, którym przypisano znaczniki. Każda różnica to konto do uzupełnienia.

Kontrolę warto powtarzać co miesiąc. Nowe konta zakładane w trakcie roku to najczęstsze źródło braków w mapowaniu.


Czy salda zgadzają się ze sprawozdaniem i bilansem otwarcia?

Przy kontach bilansowych suma sald kont z tym samym znacznikiem powinna dać się uzgodnić z odpowiednią pozycją sprawozdania finansowego. Jeśli różnica się pojawia, zwykle oznacza konto przypisane do złego znacznika.

Przykład: w bilansie pozycja należności z tytułu dostaw i usług wynosi 4,2 mln zł. Suma sald kont z odpowiadającym jej znacznikiem daje 3,9 mln zł. Różnica 300 tys. zł prowadzi do konta rozrachunków z odbiorcami zagranicznymi, które założono w trakcie roku i któremu nie przypisano znacznika.

Inaczej jest, gdy spółka raportuje dane z zestawienia obrotów i sald (ZOiS) po przeniesieniu sald kont wynikowych na konto wyniku finansowego. Wtedy konta wynikowe nie mają sald, więc samo porównanie sald nic nie da. Zapisy trzeba najpierw uzgodnić ze znacznikami z pominięciem tego księgowania zamykającego. Dopiero potem uzgadnia się je ze sprawozdaniem finansowym i z rozliczeniem CIT.

Sprawdź też bilans otwarcia. Salda otwarcia powinny zgadzać się z bilansem zamknięcia poprzedniego roku, a konta, na które je przeniesiono, powinny mieć znaczniki. Jest to szczególnie ważne po migracji systemu albo przebudowie planu kont.


Czy dane pasują do rozliczenia podatkowego?

Plik JPK_KR_PD zawiera część RPD, czyli dane o różnicach między wynikiem bilansowym a podatkowym. Jest w niej osiem pól (K_1 do K_8). Części RPD nie da się w całości wyliczyć z kont ze znacznikami podatkowymi. Pola K_7 i K_8 obejmują przychody i koszty podatkowe, których nie ujmuje się na kontach bilansowych ani wynikowych. Ministerstwo Finansów w odpowiedziach na pytania o JPK_CIT wskazuje jednak, że te wartości należy wykazywać na kontach pozabilansowych. Takie konta warto więc zaplanować już przy przebudowie planu kont.

Dlatego warto uzgodnić RPD z kalkulacją podatku, a konta ze znacznikami podatkowymi traktować jako jedno ze źródeł tej kontroli. W praktyce dział podatkowy porównuje sumy tych kont z odpowiednimi pozycjami kalkulacji. Niewyjaśniona różnica może wskazywać konto bez znacznika albo ze złym znacznikiem.


Gdzie kończy się mapowanie, a zaczyna walidacja XML?

Walidacja XML sprawdza, czy plik ma poprawną strukturę i zgadza się ze schemą opublikowaną przez Ministerstwo Finansów. Plik może przejść walidację XML, mimo że mapowanie jest błędne, bo schema nie sprawdza, czy dany znacznik pasuje do treści konta. Wyjątkiem jest znacznik przeznaczony dla innego rodzaju spółki. Taki błąd zablokuje wysyłkę pliku. Dlatego kontrole opisane wyżej wykonuje się przed walidacją techniczną.

Przykłady walidacji technicznych i merytorycznych omawiamy w artykule Walidacja XML jako kluczowy element procesu generowania JPK_KR_PD.

Potrzebujesz wsparcia z weryfikacją danych przed wysyłką JPK_KR_PD?

Napisz do nas


Jakie błędy w mapowaniu planu kont JPK CIT zdarzają się najczęściej?

Najczęstsze błędy w mapowaniu wynikają z kont o mieszanej treści i z kont zakładanych w trakcie roku. Większość z nich da się wykryć prostymi kontrolami, zanim powstanie plik.

Błąd Skutek Jak wykryć
Nowe konto bez znacznika brak konta w części znaczników, niepełny obraz ksiąg porównanie listy kont z obrotami z listą zmapowanych kont
Jedno konto z kosztami podatkowymi i niepodatkowymi jeden znacznik nie oddaje treści konta przegląd kont kosztowych przez dział podatkowy
Znacznik przypisany na podstawie nazwy konta, a nie jego treści konto trafia do nieprawidłowej pozycji próbka zapisów z kont o niejasnych nazwach
Saldo otwarcia przeniesione na konto bez znacznika różnica w uzgodnieniu bilansu otwarcia porównanie z bilansem zamknięcia poprzedniego roku
Brak znacznika podatkowego na koncie pozabilansowym, które pokazuje różnice między wynikiem bilansowym a podatkowym niepełny obraz rozliczenia podatkowego w pliku uzgodnienie kont ze znacznikami podatkowymi z kalkulacją podatku


Kto w firmie odpowiada za mapowanie planu kont?

Mapowanie łączy wiedzę księgową, podatkową i techniczną, więc każda z tych ról powinna mieć jasno opisany zakres. Bez tego decyzje o znacznikach zapadają przypadkiem, a błędy wracają co roku.

Rola Za co odpowiada
Księgowość plan kont, znaczniki bilansowe, reguły dla nowych kont, uzgodnienie sald
Dział podatkowy znaczniki podatkowe, konta pozabilansowe, uzgodnienie z kalkulacją podatku
IT eksport danych, wymiary analityczne, generowanie pliku
Koordynator projektu harmonogram, rejestr decyzji, zatwierdzenie wersji mapowania


FAQ


Czy trzeba zmieniać plan kont pod JPK CIT?

Wszystko zależy od tego, jak zbudowany jest obecny plan kont i czy pozwala prawidłowo przypisać znaczniki podatkowe PD. Problem pojawia się przede wszystkim wtedy, gdy na jednym koncie ujmowane są operacje o różnym charakterze podatkowym, np. koszty stanowiące i niestanowiące kosztów uzyskania przychodów (KUP i NKUP).

Ministerstwo Finansów wskazuje w takich przypadkach na potrzebę wyodrębnienia odpowiednich kont analitycznych, umożliwiających prawidłowe przypisanie znaczników PD.

Alternatywą może być wykorzystanie wymiarów analitycznych i mapowanie danych poza systemem księgowym. Takie rozwiązanie wymaga jednak weryfikacji pod kątem zgodności z wymaganiami JPK CIT oraz stanowiskiem MF.


Czy konto amortyzacji zawsze potrzebuje znacznika podatkowego?

Nie. Według wyjaśnień Ministerstwa Finansów konto amortyzacji, która w całości jest kosztem uzyskania przychodów, nie wymaga znacznika podatkowego. Jeśli część amortyzacji nie jest kosztem podatkowym, tę część ujmuje się na koncie z odpowiednim znacznikiem podatkowym. Dlatego warto rozdzielić amortyzację podatkową i niepodatkową na osobne konta analityczne.


Kto powinien przypisywać znaczniki podatkowe?

Przypisywanie znaczników podatkowych PD powinno odbywać się we współpracy działu księgowego i podatkowego. Księgowość zna strukturę planu kont i sposób ewidencji operacji, natomiast specjaliści podatkowi odpowiadają za prawidłową kwalifikację przychodów i kosztów na potrzeby CIT. Dlatego mapowanie kont do JPK_CIT warto powiązać z weryfikacją kalkulacji podatku dochodowego. Doradcy podatkowi ALTO wspierają firmy w tym procesie, pomagając prawidłowo przypisać znaczniki PD oraz uzgodnić dane raportowane w JPK_KR_PD z rozliczeniem CIT.


Czy mapowanie planu kont trzeba powtarzać co roku?

Pełnego mapowania nie trzeba robić od nowa, ale warto je przeglądać przed każdym rokiem. Zmieniają się plan kont, zakres działalności i przepisy. Rozporządzenie o dodatkowych danych było już zmieniane, np. w grudniu 2025 r. Przegląd obejmuje nowe konta, konta o zmienionej treści i aktualność słowników.


Czy można zmapować dane bez zmian w systemie ERP?

Nie zawsze. Jeśli system finansowo-księgowy umożliwia eksport zapisów księgowych wraz z wymiarami analitycznymi, mapowanie danych do JPK_KR_PD można w wielu przypadkach przeprowadzić w zewnętrznym narzędziu, takim jak ALTOOL JPK CIT. Pozwala to ograniczyć zakres zmian w systemie ERP i wykorzystać istniejące dane do przypisania wymaganych znaczników.

Kluczowe jest jednak zapewnienie zgodności raportowanych danych z księgami rachunkowymi oraz prawidłowe wyodrębnienie operacji wymagających różnych znaczników podatkowych PD. W świetle aktualnego stanowiska Ministerstwa Finansów samo techniczne rozdzielenie zapisów na etapie generowania JPK_KR_PD może być niewystarczające. Dlatego zakres niezbędnych zmian należy ocenić indywidualnie.


Jak ALTO może Ci pomóc?

Pomagamy firmom zmapować plan kont do JPK CIT i sprawdzić dane przed ich przekazaniem do administracji skarbowej. Łączymy wiedzę księgową i podatkową z technologią: przygotowujemy reguły mapowania, przeglądamy znaczniki podatkowe i uzgadniamy dane z kalkulacją CIT. Gdy system nie pozwala na zmiany planu kont, korzystamy z naszej aplikacji ALTOOL JPK CIT. Sprawdź, jak wygląda kompleksowe przygotowanie do JPK CIT.


Źródła

  • Ministerstwo Finansów, Pytania i odpowiedzi JPK_PD (aktualizacja 17.07.2026): https://www.podatki.gov.pl/podatki-firmowe/jednolity-plik-kontrolny/jpk_pd/pytania-i-odpowiedzi-jpk_pd
  • Ministerstwo Finansów, Księgi rachunkowe JPK_KR_PD. Broszura informacyjna dotycząca struktury JPK_KR_PD: https://www.gov.pl/attachment/22010dbd-5e27-433b-84c5-ec99cee7487c
  • Ministerstwo Finansów, Struktury JPK w podatkach dochodowych: https://www.gov.pl/web/kas/struktury-jpk-w-podatkach-dochodowych
  • Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych, art. 9 ust. 1 i ust. 1c
  • Rozporządzenie Ministra Finansów z dnia 16 sierpnia 2024 r. w sprawie dodatkowych danych, o które należy uzupełnić prowadzone księgi rachunkowe podlegające przekazaniu na podstawie ustawy o podatku dochodowym od osób prawnych (Dz.U. 2024 poz. 1314)
  • Rozporządzenie Ministra Finansów i Gospodarki z dnia 15 grudnia 2025 r. zmieniające rozporządzenie w sprawie dodatkowych danych (Dz.U. 2025 poz. 1828)
Odsetki od pożyczki na inwestycje OZE – czy w całości mogą zostać zaliczone do kosztów podatkowych?

Najnowsze orzecznictwo sądów administracyjnych oraz Trybunału Sprawiedliwości Unii Europejskiej (TSUE) otwiera przedsiębiorcom drogę do odzyskania istotnych nadpłat CIT z tytułu limitowania w przeszłości odsetek w kalkulacji podatku dochodowego. Powala ono również na zaliczanie do kosztów podatkowych w całości odsetek, które będą płacone w przyszłości.

Korzystne orzecznictwo może być w szczególności zastosowane przez podmioty działające w branży energetycznej, w odniesieniu do pożyczek zaciągniętych na realizacje inwestycji w odnawialne źródła energii (fotowoltaika, lądowe i morskie farmy wiatrowe, elektrownie wodne, etc.).

Jeśli Twoja firma ponosiła lub ponosi wysokie koszty finansowania dłużnego możesz być uprawniony do ubiegania się o zwrot środków. Dowiedz się, jak wykorzystać obecną linię orzeczniczą, by poprawić płynność finansową swojego przedsiębiorstwa.


Zwrot nadpłaty CIT: Zmiana podejścia do art. 15c ustawy o CIT

Od 2018 roku polscy podatnicy CIT muszą mierzyć się z art. 15c, który limituje możliwość zaliczania kosztów finansowania dłużnego (takich jak odsetki, prowizje czy opłaty za gwarancje) do kosztów uzyskania przychodów. Przez lata organy podatkowe prezentowały niekorzystną dla biznesu interpretację, zmuszając firmy do stosowania bardzo niskich limitów.


Jakie projekty są poza limitem

Jednym z punktów sporu był wyjątek od obowiązku limitowania odsetek do limitu.

Przepisy przewidują bowiem, że dochodu wynikającego z długoterminowego projektu z zakresu infrastruktury publicznej nie uwzględnia się w kalkulacji limitu (wymagane jest przy tym spełnienie również innych przesłanek, zgodnie z którymi – w uproszczeniu – aktywa/koszty/przychody powinny być zlokalizowane i rozpoznane podatkowo w UE)

Organy przez wiele lat interpretowały ten przepis bardzo konserwatywnie, zawężając w praktyce zastosowanie wyjątku. Ostatecznie sądy stanęły po stronie podatników. Zgodnie z orzeczeniami, pojęcie to należy rozumieć w sposób językowy, co oznacza, że w wielu wypadkach koszty odsetek nie powinny podlegać pod ten limit.

Jako inwestycje, które nie podlegają limitowaniu powinny być zwłaszcza uznane takie, które mają na celu przyniesienie korzyści nie tylko samemu przedsiębiorcy, ale też szerszej społeczności.

Świetnym przykładem takich inwestycji są inwestycje w OZE. Głównym argumentem to popierającym jest fakt, że pożądanym z perspektywy całego społeczeństwa (państwa) jest aby w miksie energetycznym Polski znalazła się energia z możliwie różnych źródeł. Budowa nowych inwestycji OZE zwiększa więc możliwości i niezależność energetyczną kraju, a zatem powinna być uznana za inwestycję z zakresu infrastruktury publicznej.

Oznacza to, że koszty odsetek zaciągniętych na takie cele jak inwestycje energetyczne (w tym w OZE) nie powinny podlegać pod limit.

W konsekwencji firmy, które pod naciskiem fiskusa stosowały mniej korzystną wykładnię, mogą teraz skorygować swoje deklaracje CIT za lata ubiegłe i wystąpić o zwrot nadpłaty.

Jednocześnie, jeśli firma zakłada, że tego typu koszty pojawią się w przyszłości, zdecydowanie rekomendowanym jest zabezpieczenie w formie interpretacji indywidualnej możliwości zaliczenia w całości odsetek do kosztów podatkowych. Ostatecznie bowiem, organy przez lata nie zgadzały się aby przyznać przedsiębiorcom to prawo. Własna interpretacja pozwoli upewnić się, że w indywidualnej sprawie konkretnej spółki nie zostanie jej to prawo „odebrane” w sytuacji, gdzie w przyszłości organy po raz kolejny „zmieniłyby zdanie”.


Kalkulacja limitu (3 mln zł + 30% EBITDA)

Innym punktem sporu była kwestia, czy limit wynosi 3 mln zł ALBO 30% podatkowej EBITDA, czy też kwoty te należy sumować. Również tutaj wykształciła się linia orzecznicza zgodnie z którą limit kosztów finansowania dłużnego powinien być obliczany jako suma kwoty wolnej (3 mln zł) oraz 30% wskaźnika EBITDA.


Dlaczego warto działać teraz?

Ustrukturyzowanie podejścia do kosztów finansowania na przyszłość pozwala nie tylko odzyskać nadpłacone należności, ale również optymalnie planować przyszłe inwestycje finansowane długiem.

W okresie, gdy występowały wysokie stopy procentowe, różnica w rozliczeniu może wynosić miliony złotych w skali roku.


Jak możemy pomóc Twojej firmie?

Proces odzyskiwania środków wymaga precyzyjnej strategii i głębokiej analizy historycznych rozliczeń. Podobnie aby zabezpieczyć przyszłe rozliczenia konieczne jest uwzględnienie wszystkich okoliczności mogących mieć wpływ na ocenę podatkową.

Nasz zespół ekspertów oferuje kompleksowe wsparcie w trzech krokach:

  • ANALIZA: Szczegółowo sprawdzimy Twoje rozliczenia CIT i sytuację.
  • OCENA: Zidentyfikujemy konkretne kwoty możliwe do odzyskania i ocenimy szanse powodzenia.
  • STRATEGIA: Przygotujemy wnioski o stwierdzenie nadpłaty, korekty deklaracji, wnioski o interpretację oraz będziemy reprezentować firmę przed organami podatkowymi oraz – jeśli będzie to konieczne – sądami administracyjnymi.

Nie pozwól, by nadpłacone środki pracowały dla fiskusa. Skonsultuj się z nami i dowiedz się, ile możesz odzyskać

[NAGRANIE] Życie po reformie PIP – na kontrolę da się przygotować.

To skrót najważniejszych informacji z webinaru ALTO Advisory „Życie po reformie PIP. Na kontrolę da się przygotować”, który odbył się 23. lipca 2026 roku. Eksperci ALTO opowiedzieli, jak po 8 lipca 2026 r. wyglądają kontrole umów B2B, kto je dziś prowadzi i jakie dowody decydują o wyniku. Pełne nagranie znajdziesz poniżej.

Webinar poprowadzili Sylwia Kulczycka, Managing Partner i doradca podatkowy, Mariana Skidan, Manager w ALTO, oraz Łukasz Kalisz, Senior Manager, doradca podatkowy i adwokat.


Subskrybuj nasz kanał YouTube


Wniosek 1: reforma zmieniła egzekwowanie, nie kryteria

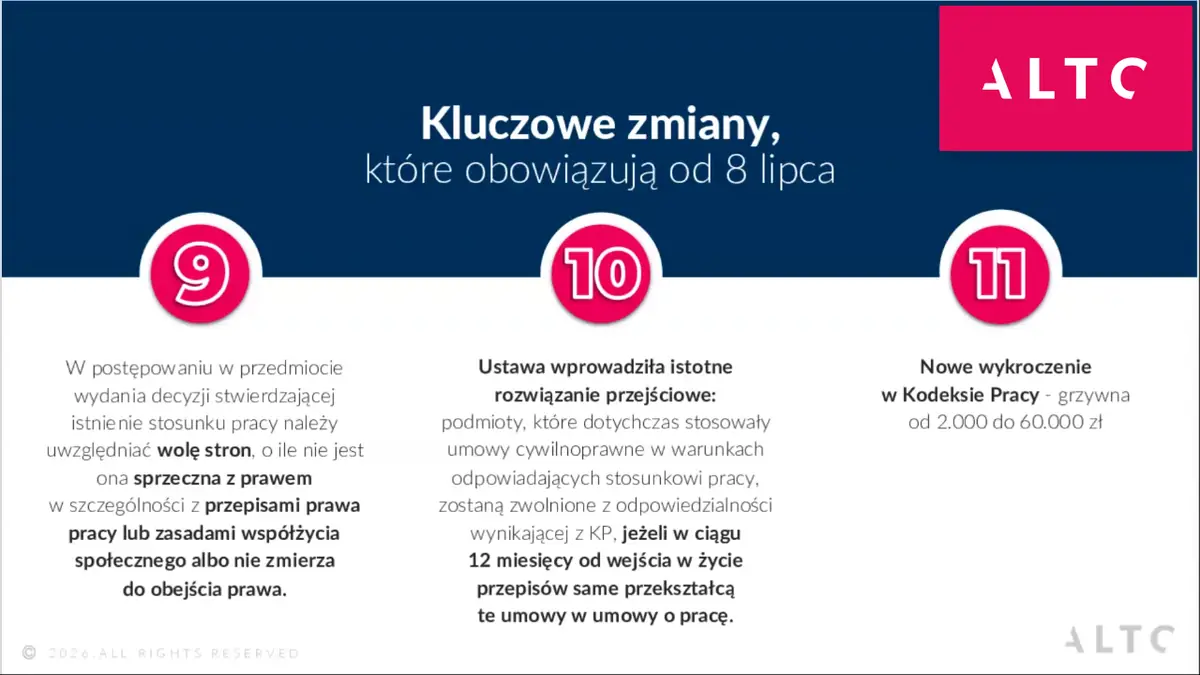
Na początku webinaru eksperci przypomnieli, że reforma nie dodała nowych cech stosunku pracy. Dała za to inspektorom pracy narzędzie do ich egzekwowania: decyzję stwierdzającą istnienie stosunku pracy, wydawaną po niewykonaniu polecenia usunięcia naruszeń.

Od decyzji każda ze stron może odwołać się do sądu pracy w terminie miesiąca od dnia doręczenia. Pracodawca, który do 8 lipca 2027 r. dobrowolnie przekształci umowę cywilnoprawną w umowę o pracę, uniknie odpowiedzialności wykroczeniowej z Kodeksu pracy. Okres przejściowy nie zamyka jednak tematu zaległych składek ani podatków.

Slajd z webinaru ALTO o reformie PIP: wola stron, okres przejściowy 12 miesięcy i grzywna w Kodeksie pracy
Wola stron, okres przejściowy i sankcje. Slajd z webinaru ALTO Advisory.


Pełne omówienie nowych przepisów znajdziesz w artykule co nowa ustawa o PIP oznacza dla kontraktów B2B. O interpretacjach Głównego Inspektora Pracy piszemy w tekście PIP publikuje pierwsze interpretacje.


Wniosek 2: B2B kontrolują dziś głównie urzędy skarbowe, celno-skarbowe i ZUS

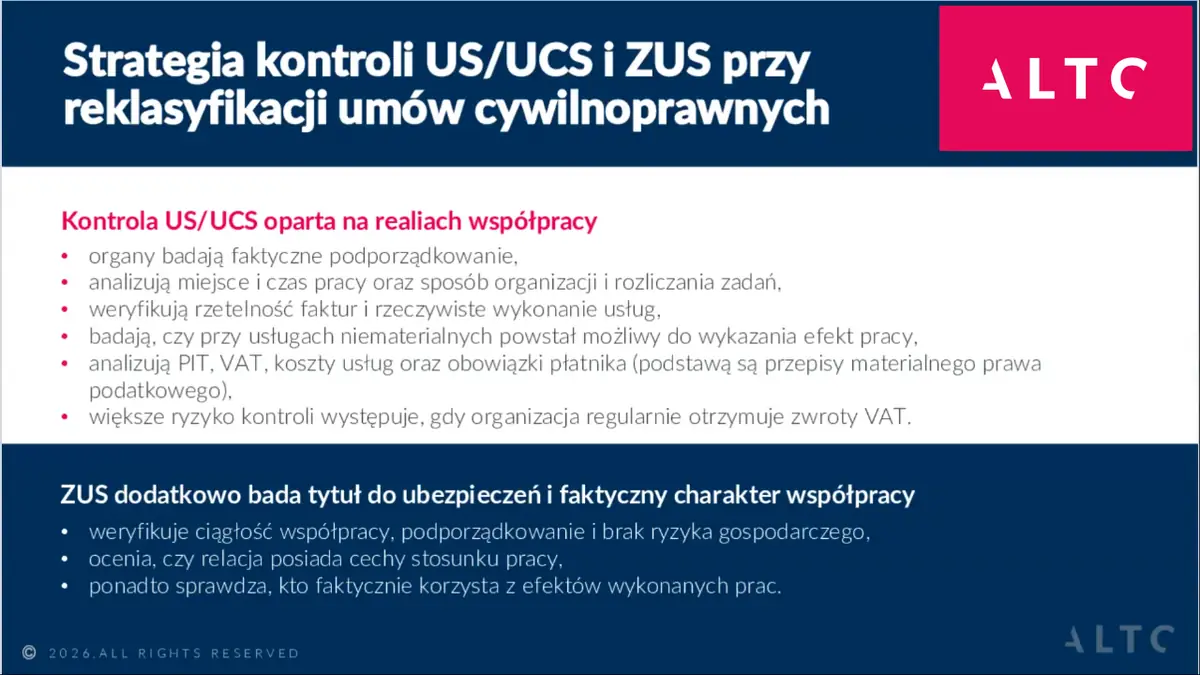
Według prelegentów reforma PIP stała się impulsem dla innych organów. W prowadzonych przez ALTO sprawach umowy B2B najczęściej weryfikują urzędy skarbowe, urzędy celno-skarbowe i ZUS, a nie inspekcja pracy.

Eksperci opisali to jako kaskadę. Najpierw reklasyfikacjami zajmował się ZUS. Potem dołączyły urzędy skarbowe, sprawdzając obowiązki płatnika w PIT. W ostatnich miesiącach przybyło kontroli celno-skarbowych, także w zakresie VAT. Inspekcja pracy, według obserwacji prelegentów, zaczyna od umów zlecenia i o dzieło, często na podstawie zgłoszeń.

Slajd z webinaru ALTO: Strategia kontroli US/UCS i ZUS przy reklasyfikacji umów cywilnoprawnych
Na co zwracają uwagę urzędy skarbowe, urzędy celno-skarbowe i ZUS. Slajd z webinaru ALTO Advisory.


Eksperci ALTO prowadzą obecnie kontrole obejmujące rozliczenia od 2022 r. Organy podatkowe i ZUS stosują własne przepisy, więc sięgają do nieprzedawnionych okresów. Szczegóły ryzyk w PIT i VAT opisaliśmy w artykule kiedy KAS może zakwestionować rozliczenia B2B.


Wniosek 3: o wyniku decydują przesłuchania świadków

Najważniejszym dowodem w trwających kontrolach są przesłuchania kontraktorów. Prelegenci podkreślali, że to na nie zespół ALTO poświęca dziś bardzo dużo czasu.

Z praktyki ekspertów wynika, że:

  • kontrola dotyczy okresu, nie osoby, np. całego roku podatkowego,
  • organ wybiera próbę kontraktorów losowo albo według wartości faktur, także tych z dużymi premiami,
  • na przesłuchania trafiają specjaliści, a czasem członkowie zarządu i osoby z finansów lub HR,
  • urzędy celno-skarbowe coraz częściej przeprowadzają oględziny biura.

Typowanie do kontroli celno-skarbowej jest bardziej prawdopodobne, gdy firma ma wielu polskich kontraktorów i jednocześnie sprzedaje usługi za granicę, korzystając ze zwrotów VAT. Według prelegentów taki profil mają często spółki technologiczne.

Eksperci zwrócili też uwagę, że dla wielu kontrolujących B2B to wciąż nowy obszar. Firma, która od początku aktywnie składa wnioski dowodowe i wyjaśnienia, ma realny wpływ na to, jak organ ustali stan faktyczny.


Wniosek 4: kosmetyczna zmiana umowy nie wystarczy

Prelegenci ostrzegali przed poprawkami „na szybko”, np. zamianą słowa „urlop” na „przerwę w świadczeniu usług”. Organ ocenia praktykę współpracy, a zeznania świadków łatwo podważą zmiany, które istnieją tylko na papierze.

Największym ryzykiem jest sytuacja, w której dokumenty pokazują jedno, a codzienna praktyka coś zupełnie innego. Dlatego ALTO proponuje firmom po audytach symulację kontroli (mock control). Pozwala ona sprawdzić, czy wdrożone zmiany wytrzymają zderzenie z pytaniami organu.


Wniosek 5: cztery obszary ryzyka i trzy filary przygotowania

Prelegenci wskazali obszary, które najczęściej budują obraz relacji pracowniczej. Wynikają one wprost z definicji stosunku pracy w art. 22 § 1 Kodeksu pracy.

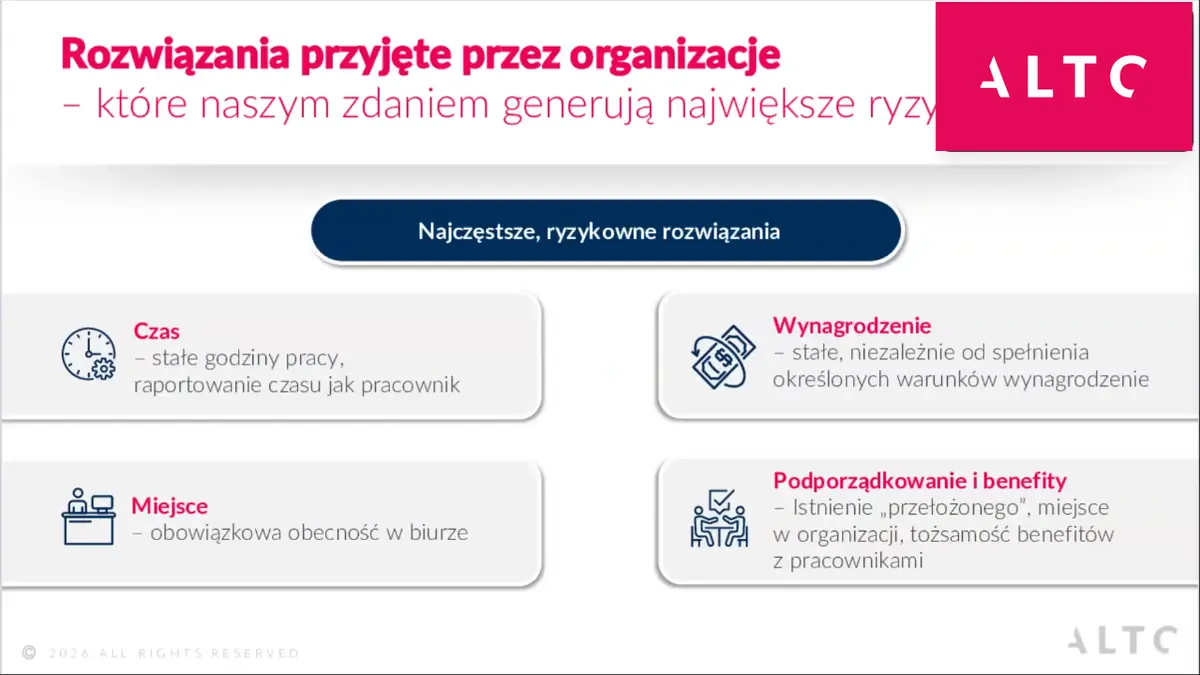
Slajd z webinaru ALTO: rozwiązania przyjęte przez organizacje, które generują największe ryzyka w umowach B2B
Najczęstsze ryzykowne rozwiązania w relacjach B2B. Slajd z webinaru ALTO Advisory.


Obszar Co zwraca uwagę organu
Czas Stałe godziny, raportowanie czasu jak u pracowników
Miejsce Obowiązkowa obecność w biurze, stałe stanowisko
Wynagrodzenie Stała kwota niezależna od efektu usług
Podporządkowanie i benefity Przełożony w strukturze, te same benefity co pracownicy


Według ekspertów podporządkowanie najłatwiej wykazać, bo często widać je już w strukturze organizacyjnej. Ryzyko rośnie, gdy osoba na B2B zarządza zespołem albo obszarem firmy.

Jako trzy filary przygotowania eksperci wskazali politykę firmy, komunikację i dokumentowanie usług. Kontraktorzy powinni realnie działać według innych zasad niż pracownicy, umieć spójnie opisać model współpracy w przesłuchaniu i mieć dowody wykonania usług: rezultaty prac, odbiory i uzgodnienia.

O tym, jak zorganizować samą kontrolę w firmie, piszemy w artykule Kontrola PIP kontraktów B2B w firmie.


Checklista z webinaru: ścieżka działania dla organizacji

Na zakończenie eksperci pokazali ścieżkę, którą ALTO stosuje przy przygotowaniu firm do weryfikacji obszaru B2B. Podkreślili, że te projekty prowadzą wspólnie doradcy podatkowi, adwokaci i radcy prawni, bo B2B interesuje nie tylko PIP.

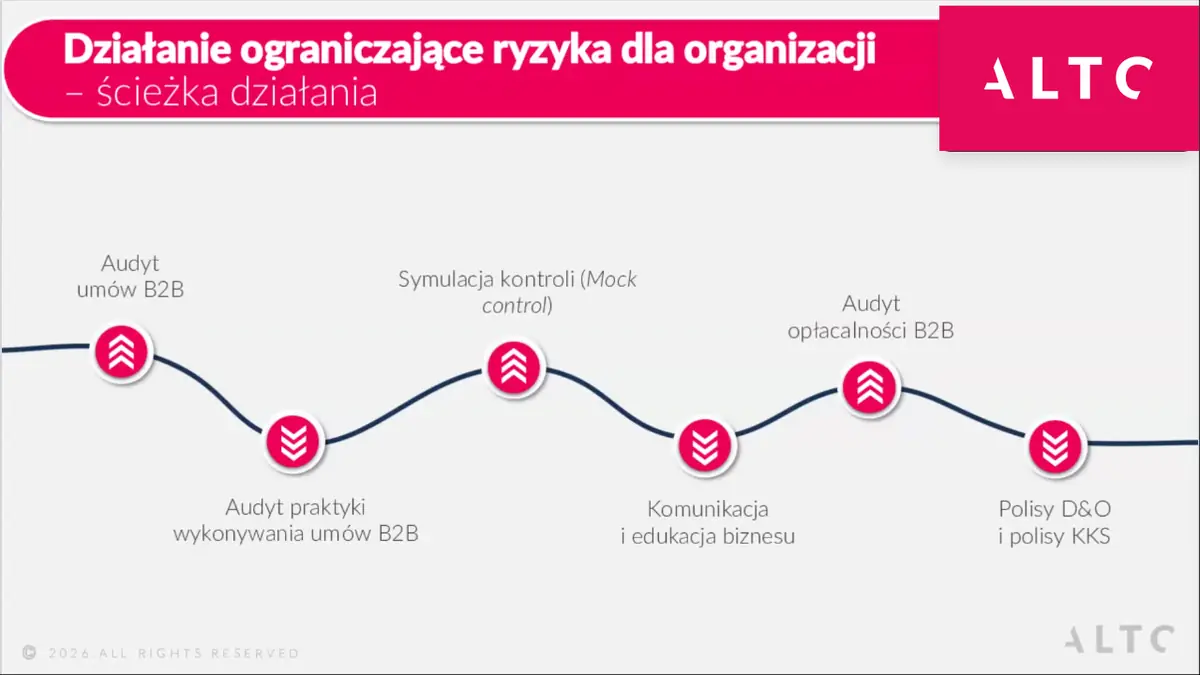
Slajd z webinaru ALTO: ścieżka działań ograniczających ryzyka B2B dla organizacji
Ścieżka przygotowania organizacji do kontroli obszaru B2B. Slajd z webinaru ALTO Advisory.


  1. Audyt umów B2B.
  2. Audyt praktyki wykonywania umów, w tym benefitów.
  3. Symulacja kontroli (mock control).
  4. Komunikacja i edukacja biznesu.
  5. Audyt opłacalności B2B, np. w firmach technologicznych korzystających z ulgi badawczo-rozwojowej przy zatrudnieniu na etacie.
  6. Polisy D&O i polisy KKS.


FAQ


O czym był webinar „Życie po reformie PIP”?

Webinar ALTO Advisory dotyczył pierwszych doświadczeń z kontroli umów B2B po reformie Państwowej Inspekcji Pracy, która weszła w życie 8 lipca 2026 r. Eksperci omówili, które organy prowadzą dziś kontrole, jakie dowody są kluczowe, gdzie leżą największe ryzyka i jak przygotować organizację.


Kto prowadził webinar?

Webinar poprowadzili eksperci ALTO: Sylwia Kulczycka, Managing Partner i doradca podatkowy, Mariana Skidan, Manager w ALTO, oraz Łukasz Kalisz, Senior Manager, doradca podatkowy i adwokat. Prelegenci łączą doświadczenie z audytów B2B, doradztwa podatkowego i reprezentacji klientów w kontrolach.


Które organy najczęściej kontrolują dziś umowy B2B?

Z doświadczeń ekspertów ALTO wynika, że obecnie umowy B2B najczęściej weryfikują urzędy skarbowe, urzędy celno-skarbowe i ZUS. Sprawdzają obowiązki płatnika w PIT, składki i rozliczenia VAT. Inspekcja pracy, według obserwacji prelegentów, zaczęła od umów zlecenia i o dzieło.


Jak organy wybierają kontraktorów do przesłuchań?

Według ekspertów ALTO kontrola obejmuje okres rozliczeniowy, a w jego ramach organ wybiera próbę kontraktorów. Robi to losowo albo według wartości wystawionych faktur. Na przesłuchania trafiają specjaliści, a czasem członkowie zarządu i osoby z działów finansów lub HR.


Czym jest symulacja kontroli B2B?

Symulacja kontroli (mock control) to sprawdzenie, czy model współpracy B2B po audycie i zmianach wytrzyma prawdziwą kontrolę. Eksperci ALTO odtwarzają pytania i działania organu, np. przesłuchania, i pokazują, które obszary wymagają jeszcze uporządkowania.


Gdzie obejrzeć nagranie webinaru?

Pełne nagranie webinaru jest dostępne na kanale ALTO Advisory na YouTube i osadzone w tym artykule. Informacje o kolejnych wydarzeniach ALTO znajdziesz na stronie altoadvisory.pl oraz w zapisach na platformie ClickMeeting.


Jak ALTO wspiera

ALTO Advisory łączy w projektach B2B doradców podatkowych, adwokatów i radców prawnych. Przeprowadzamy audyty umów i praktyki współpracy, symulacje kontroli oraz analizy opłacalności modelu B2B. Reprezentujemy klientów w kontrolach podatkowych, celno-skarbowych i postępowaniach sądowych. Jeśli Twoja firma korzysta z umów B2B, porozmawiaj z nami, zanim zrobi to organ kontrolny.

Nagrania kolejnych webinarów ALTO publikujemy na naszym kanale YouTube.


Subskrybuj nasz kanał YouTube


Źródła

Plan kont fundacji rodzinnej: jak go zbudować? Konta, analityka i przykłady księgowań

Plan kont fundacji rodzinnej to część polityki rachunkowości, którą zarząd ustala na piśmie. Przepisy nie narzucają gotowego wzoru planu kont dla fundacji rodzinnej, dlatego trzeba go zaprojektować pod jej majątek i rozliczenia podatkowe. Najważniejsze jest rozdzielenie funduszu założycielskiego, źródeł przychodów, świadczeń dla beneficjentów i rozrachunków z tytułu CIT.


Plan kont fundacji rodzinnej a polityka rachunkowości

Plan kont jest elementem dokumentacji zasad rachunkowości, którą każda jednostka musi mieć zgodnie z art. 10 ustawy o rachunkowości. Zarząd fundacji ustala tę dokumentację na piśmie i aktualizuje ją. Plan kont określa, jakie konta prowadzi fundacja i jak łączą się z nimi księgi pomocnicze.

Fundacja rodzinna jest osobą prawną, więc prowadzi pełne księgi rachunkowe. Polityka rachunkowości obejmuje m.in.:

  • określenie roku obrotowego,
  • metody wyceny aktywów i pasywów,
  • zakładowy plan kont z zasadami klasyfikacji zdarzeń,
  • zasady prowadzenia ksiąg pomocniczych,
  • opis systemu przetwarzania i ochrony danych.

W fundacji rodzinnej polityka powinna dodatkowo określać, jak identyfikuje się fundatora, beneficjenta, rodzaj mienia, źródło przychodu i skutek podatkowy zdarzenia. Te informacje są potrzebne do rozliczeń CIT i do sprawozdania finansowego. Wsparcie w tym zakresie oferujemy w ramach usługi przygotowania polityki rachunkowości.


Czym plan kont fundacji rodzinnej różni się od planu kont spółki?

Podstawowe zasady rachunkowości są dla fundacji i spółki takie same. Różnica leży w treści zdarzeń i ich skutkach podatkowych. W spółce centralną rolę odgrywa kapitał zakładowy i wypłata dywidendy, a w fundacji rodzinnej fundusz założycielski i świadczenia dla beneficjentów.

Obszar Spółka kapitałowa Fundacja rodzinna
Kapitał własny kapitał zakładowy fundusz założycielski (minimum 100 000 zł)
Przekazanie środków właścicielom dywidenda dla wspólników świadczenie dla beneficjenta zgodnie ze statutem
Zakres działalności zgodny z umową spółki zamknięty katalog z art. 5 ustawy o fundacji rodzinnej
CIT podatek od dochodu zwolnienie z wyjątkami: 15% od świadczeń, 25% od działalności poza art. 5
Dodatkowa ewidencja brak odpowiednika spis mienia z wartością podatkową składników

Wniesienie mienia do fundacji rodzinnej nie jest aportem do spółki. Dlatego nie warto kopiować planu kont spółki bez zmian. Konta trzeba dopasować do konstrukcji fundacji.


Jak zbudować plan kont fundacji rodzinnej?

Plan kont fundacji warto projektować od strony zdarzeń, które naprawdę wystąpią, a dopiero potem nadawać numery. Zespoły kont mogą być typowe, ale analityka musi odzwierciedlać specyfikę fundacji. Poniższe numery kont są przykładowe i powinny wynikać z polityki rachunkowości konkretnej fundacji. Projekt planu kont przygotowujemy w ramach księgowości dla fundacji rodzinnych. Budowę planu kont fundacji omawialiśmy też podczas webinaru „Wyzwania rachunkowe i podatkowe w fundacjach rodzinnych”.

Przykładowa struktura planu kont:

Zespół Przykładowe konta i analityka w fundacji rodzinnej
0: Aktywa trwałe nieruchomości (z podziałem na nieruchomość i fundatora wnoszącego), udziały i akcje, długoterminowe aktywa finansowe
1: Środki pieniężne rachunki bankowe, w tym walutowe, rachunki maklerskie
2: Rozrachunki rozrachunki z najemcami, z beneficjentami (według beneficjenta i rodzaju świadczenia), z fundatorami, z podmiotami powiązanymi, publicznoprawne (CIT 15%, CIT 25%, VAT, podatek od nieruchomości)
4 i 5: Koszty koszty według rodzaju i źródła przychodu, np. utrzymanie nieruchomości, obsługa portfela
7: Przychody przychody z najmu, z udziałów i akcji, ze zbycia mienia, odsetki, przychody z działalności poza art. 5
8: Fundusze własne fundusz założycielski (według fundatora), pozostałe fundusze, wynik finansowy


Fundusz założycielski i wniesione mienie

Fundator wnosi mienie na pokrycie funduszu założycielskiego o wartości określonej w statucie, nie niższej niż 100 000 zł (art. 17 ustawy o fundacji rodzinnej). Fundacja nie może zwracać fundatorowi tego mienia, chyba że ustawa stanowi inaczej (art. 20). Fundusz założycielski jest jednym funduszem fundacji, ale jego konto warto prowadzić z analityką według fundatorów.

Przy wnoszeniu mienia występują trzy różne wartości:

  • wartość mienia na potrzeby ustawy o fundacji rodzinnej, czyli wartość rynkowa składników innych niż pieniądze na dzień wniesienia (art. 19),
  • wartość według stanu i cen z chwili wniesienia oraz wartość podatkowa, które wpisuje się do spisu mienia (art. 27),
  • wartość bilansowa, ustalana według zasad ustawy o rachunkowości i polityki rachunkowości.

Te wartości nie muszą być równe. Plan kont i księgi pomocnicze powinny pozwolić powiązać każdy składnik ze spisem mienia.


Działalność dozwolona i działalność poza art. 5 ustawy

Art. 5 ustawy o fundacji rodzinnej wymienia zamknięty katalog działalności gospodarczej fundacji. Obejmuje m.in. najem i dzierżawę, udział w spółkach i funduszach, obrót papierami wartościowymi oraz zbywanie mienia, które nie zostało nabyte wyłącznie w celu dalszego zbycia. W zakresie działalności poza tym katalogiem fundacja płaci 25% CIT (art. 24r ustawy o CIT).

Dlatego jedno konto „przychody” nie wystarczy. Przychody warto rozdzielić co najmniej na:

  • najem i dzierżawę,
  • przychody z udziałów, akcji i funduszy,
  • zbycie mienia,
  • odsetki od pożyczek,
  • działalność, która może wykraczać poza art. 5.

Osobnej analityki wymaga też najem na rzecz fundatora, beneficjenta lub podmiotów z nimi powiązanych. Zgodnie z art. 6 ust. 8 ustawy o CIT zwolnienie nie obejmuje przychodów z najmu lub dzierżawy, jeśli ich przedmiotem jest przedsiębiorstwo, jego zorganizowana część albo składniki majątku służące działalności takiej osoby lub podmiotu, przy spełnieniu warunków ustawowych. Sam fakt, że najemcą jest fundator lub beneficjent, nie przesądza jeszcze o utracie zwolnienia.


Świadczenia dla beneficjentów i rozliczenia z nimi

Świadczenie dla beneficjenta to przekazanie mu środków, rzeczy lub praw albo oddanie ich do korzystania zgodnie ze statutem i listą beneficjentów (art. 2 ust. 2 ustawy o fundacji rodzinnej). Świadczenie nie jest kosztem działalności fundacji. To dystrybucja majątku zgodna z celem fundacji.

W planie kont potrzebne jest osobne konto rozrachunków z beneficjentami, z analityką według beneficjenta i rodzaju świadczenia. Świadczenia niepieniężne, np. bezpłatne lub częściowo odpłatne korzystanie z mieszkania, też muszą być ujęte i wycenione, bo od nich również płaci się 15% CIT. Zasady ich wyceny określa art. 24q ust. 5 ustawy o CIT.


Konta podatkowe: CIT od świadczeń i działalności niedozwolonej

Fundacja rodzinna korzysta ze zwolnienia z CIT, ale płaci podatek w określonych sytuacjach. Najważniejsze to 15% CIT z art. 24q ustawy o CIT, który obejmuje świadczenia, mienie przekazywane przy rozwiązaniu fundacji i tzw. ukryte zyski, oraz 25% CIT od działalności poza art. 5 (art. 24r). Każdy z tych podatków warto rozliczać na osobnym koncie rozrachunkowym, a ukryte zyski wyodrębnić w analityce, np. przy transakcjach z fundatorem lub beneficjentem.

Osobne konta ułatwiają:

  • terminową wpłatę 15% CIT do 20. dnia miesiąca następującego po przekazaniu świadczenia,
  • przygotowanie rocznej deklaracji CIT-8FR, składanej do końca trzeciego miesiąca roku następnego,
  • ustalenie podstawy opodatkowania działalności poza art. 5,
  • uzgodnienie podatków z księgami na koniec roku.


Przykładowe księgowania w fundacji rodzinnej

Poniższe przykłady pokazują logikę zapisów, a nie jedyny poprawny wariant. Konkretne konta i sposób prezentacji w wyniku finansowym powinna określać polityka rachunkowości. Przy złożonych zdarzeniach decyzję warto uzgodnić z biegłym rewidentem i doradcą podatkowym.


Wniesienie nieruchomości lub udziałów

Fundator wnosi do fundacji nieruchomość na pokrycie funduszu założycielskiego. Przy wartości bilansowej przyjętej według polityki rachunkowości w kwocie 5 000 000 zł zapis może wyglądać tak:

  • Wn Nieruchomości (analityka: nieruchomość X, fundator A) 5 000 000 zł
  • Ma Fundusz założycielski (analityka: fundator A) 5 000 000 zł

Przy wniesieniu udziałów po stronie Wn ujmuje się długoterminowe aktywa finansowe. Równolegle trzeba wpisać składnik do spisu mienia z wartością z chwili wniesienia i wartością podatkową.


Przychód z najmu

Fundacja wynajmuje lokal i wystawia fakturę na 10 000 zł netto miesięcznie. Zapis może wyglądać tak:

  • Wn Rozrachunki z najemcami 10 000 zł (plus VAT, jeśli najem jest opodatkowany)
  • Ma Przychody z najmu (analityka: nieruchomość X, najem na rzecz podmiotu niepowiązanego) 10 000 zł

Analityka pokazuje od razu, czy najem mieści się w art. 5 ustawy i czy nie dotyczy fundatora lub beneficjenta.


Wypłata świadczenia dla beneficjenta

Fundacja wypłaca beneficjentowi świadczenie pieniężne 100 000 zł. Zapis może wyglądać tak:

  • Wn Rozliczenie świadczeń dla beneficjentów 100 000 zł
  • Ma Rozrachunki z beneficjentem B 100 000 zł
  • Wn Rozrachunki z beneficjentem B 100 000 zł
  • Ma Rachunek bankowy 100 000 zł

Równolegle fundacja rozpoznaje 15% CIT, czyli 15 000 zł:

  • Wn Podatek dochodowy (art. 24q) 15 000 zł
  • Ma Rozrachunki publicznoprawne: CIT 15% 15 000 zł

Beneficjent otrzymuje pełne 100 000 zł, bo podatek obciąża fundację. Sposób prezentacji świadczeń i podatku w sprawozdaniu finansowym powinna rozstrzygać polityka rachunkowości.

Świadczenie 100 000 zł: kto ponosi 15% CIT?
Podatek obciąża fundację jako podatnika, więc nie pomniejsza kwoty świadczenia.
Beneficjent otrzymuje
100 000 zł
pełna kwota świadczenia, bez potrącenia CIT
Fundacja wpłaca CIT
15 000 zł
15% od świadczenia, do 20. dnia miesiąca następującego po jego przekazaniu
Łączny wydatek fundacji: 115 000 zł
świadczenie 100 000 zł CIT 15 000 zł
Przykład dla beneficjenta z tzw. grupy „0” względem fundatora. Podstawa: art. 24q ustawy o CIT.


Plan kont a JPK_KR_PD: znaczniki kont w fundacji rodzinnej

Fundacja rodzinna przesyła księgi w strukturze JPK_KR_PD, mimo że korzysta ze zwolnienia z CIT. Ministerstwo Finansów wskazuje, że art. 9 ust. 1d pkt 1 ustawy o CIT zwalnia z tego obowiązku podatników zwolnionych z CIT, z wyjątkiem fundacji rodzinnych. Obowiązek wchodzi etapami: fundacje składające miesięczny JPK_V7M przesyłają księgi za lata rozpoczynające się po 31 grudnia 2025 r., a pozostałe za lata rozpoczynające się po 31 grudnia 2026 r. Plan kont warto jednak od początku projektować z myślą o znacznikach kont.

Konta w JPK_KR_PD oznacza się znacznikami ze słowników z rozporządzenia Ministra Finansów w sprawie dodatkowych danych. MF wyjaśnia, że oznacza się każde konto, którego treść odpowiada znacznikowi. Jeśli na jednym koncie są zdarzenia o różnych znacznikach, MF wskazuje, że należy podzielić je na jednorodne grupy na osobnych kontach analitycznych.

W fundacji rodzinnej oznacza to zwłaszcza rozdzielenie:

  • przychodów objętych zwolnieniem,
  • przychodów z działalności poza art. 5,
  • rozrachunków z tytułu 15% CIT od świadczeń,
  • pozostałych operacji majątkowych.

Więcej o znacznikach piszemy w artykule JPK_KR_PD: struktura, znaczniki i raportowanie CIT.


Kiedy zaktualizować plan kont fundacji rodzinnej?

Plan kont trzeba aktualizować za każdym razem, gdy zmienia się działalność fundacji, jej majątek lub przepisy. Ustawa o rachunkowości nie wymaga corocznej aktualizacji, ale przegląd przed początkiem roku obrotowego to dobra praktyka. Plan kont z dnia założenia fundacji rzadko wystarcza na kolejne lata.

Aktualizacja jest potrzebna m.in. wtedy, gdy fundacja:

  • nabywa nowy rodzaj aktywów, np. pierwszą nieruchomość na wynajem,
  • zaczyna wypłacać świadczenia niepieniężne,
  • udziela pożyczek spółkom lub beneficjentom,
  • zawiera transakcje z fundatorem lub podmiotami powiązanymi,
  • zostaje objęta nowymi obowiązkami, np. JPK CIT.

Zmiany w planie kont wprowadza zarząd przez aktualizację polityki rachunkowości.


FAQ


Czy istnieje wzór planu kont fundacji rodzinnej?

Nie ma urzędowego wzoru planu kont dla fundacji rodzinnej. Ustawa o rachunkowości wymaga, aby fundacja miała zakładowy plan kont jako część polityki rachunkowości, ale jego treść zależy od jednostki. W praktyce korzysta się z typowych zespołów kont i dostosowuje analitykę do specyfiki fundacji: funduszu założycielskiego, świadczeń, źródeł przychodów i rozliczeń CIT.


Jak zaksięgować wniesienie mienia do fundacji rodzinnej?

Wniesienie mienia na pokrycie funduszu założycielskiego ujmuje się zwykle jako zwiększenie aktywów (np. nieruchomości lub udziałów) i funduszu założycielskiego. Konto funduszu warto prowadzić z analityką według fundatorów. Wartość bilansową ustala się według polityki rachunkowości. Wartość z chwili wniesienia i wartość podatkową wpisuje się dodatkowo do spisu mienia.


Czy świadczenie dla beneficjenta jest kosztem fundacji?

Nie. Świadczenie to przekazanie beneficjentowi majątku fundacji zgodnie ze statutem, a nie koszt uzyskania przychodu. Dlatego warto księgować je na osobnym koncie, oddzielnie od kosztów działalności. Od świadczenia fundacja płaci 15% CIT. Podatek obciąża fundację i nie pomniejsza kwoty wypłacanej beneficjentowi.


Dlaczego plan kont musi rozdzielać źródła przychodów?

Bo fundacja rodzinna może prowadzić działalność tylko w zakresie z art. 5 ustawy o fundacji rodzinnej. Działalność poza tym zakresem jest opodatkowana 25% CIT. Osobne konta dla najmu, udziałów, zbycia mienia i odsetek pozwalają wykazać, które przychody są zwolnione, a które opodatkowane. Ułatwiają też oznaczanie kont w JPK_KR_PD.


Czy plan kont fundacji rodzinnej trzeba dostosować do JPK CIT?

Tak. Fundacja rodzinna nie jest zwolniona z JPK CIT, mimo że korzysta ze zwolnienia z CIT. Konta w JPK_KR_PD oznacza się znacznikami ze słowników Ministerstwa Finansów. Jeśli na jednym koncie są zdarzenia o różnych znacznikach, trzeba je rozdzielić na konta analityczne. Najłatwiej zaprojektować to już przy tworzeniu planu kont.


Jak ALTO wspiera

Projektujemy plany kont i polityki rachunkowości dla fundacji rodzinnych od chwili ich powstania. Pomagamy ująć wkłady fundatorów, rozdzielić źródła przychodów i przygotować konta pod JPK_KR_PD. Nasi księgowi współpracują z doradcami podatkowymi, więc struktura kont od razu uwzględnia rozliczenia 15% i 25% CIT. Sprawdź, jak wygląda nasza księgowość dla fundacji rodzinnych.

Za księgowość fundacji rodzinnych w ALTO Advisory odpowiada Katarzyna Pędzich, Accounting Senior Manager.


Źródła

  • Ustawa z dnia 26 stycznia 2023 r. o fundacji rodzinnej (Dz.U. 2023 poz. 326 ze zm.), art. 2, 5, 17, 19, 20, 27
  • Ustawa z dnia 29 września 1994 r. o rachunkowości (Dz.U. 2026 poz. 522), art. 10
  • Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (Dz.U. 2026 poz. 554), art. 6, 9, 24q, 24r
  • Rozporządzenie Ministra Finansów z dnia 16 sierpnia 2024 r. w sprawie dodatkowych danych, o które należy uzupełnić prowadzone księgi rachunkowe podlegające przekazaniu na podstawie ustawy o podatku dochodowym od osób prawnych (Dz.U. 2024 poz. 1314 ze zm.)
  • Ministerstwo Finansów, Pytania i odpowiedzi JPK_PD: https://www.podatki.gov.pl/podatki-firmowe/jednolity-plik-kontrolny/jpk_pd/pytania-i-odpowiedzi-jpk_pd

Obowiązki księgowe fundacji rodzinnej: jak wygląda księgowość w praktyce krok po kroku?

Księgowość fundacji rodzinnej to pełne księgi rachunkowe prowadzone według ustawy o rachunkowości, uzupełnione o ewidencję potrzebną do rozliczeń CIT. Fundacja rodzinna nie może prowadzić uproszczonej księgowości, nawet jeśli tylko zarządza majątkiem. Poniżej pokazujemy, jak ta księgowość wygląda w praktyce, jakie dokumenty są potrzebne i jakich błędów unikać.


Czy fundacja rodzinna musi prowadzić pełną księgowość?

Tak. Fundacja rodzinna jest osobą prawną, a osoby prawne z siedzibą w Polsce stosują ustawę o rachunkowości. Oznacza to obowiązek prowadzenia pełnych ksiąg rachunkowych i sporządzania rocznego sprawozdania finansowego. Nie ma tu możliwości prowadzenia książki przychodów i rozchodów ani ryczałtu.

Zgodnie z art. 4 ust. 1 ustawy o fundacji rodzinnej fundacja nabywa osobowość prawną z chwilą wpisu do rejestru fundacji rodzinnych. Rejestr prowadzi Sąd Okręgowy w Piotrkowie Trybunalskim. Od tego momentu fundacja działa jak każda inna jednostka stosująca ustawę o rachunkowości.

Pełna księgowość obowiązuje niezależnie od skali działalności. Dotyczy fundacji, która ma jedno mieszkanie na wynajem, i fundacji z portfelem kilkunastu spółek. Różni się tylko liczba zdarzeń do zaksięgowania, a nie sam obowiązek. Jak taką obsługę prowadzimy w ALTO, opisujemy na stronie księgowość fundacji rodzinnej.


Jakie przepisy regulują księgowość fundacji rodzinnej?

Księgowość fundacji rodzinnej opiera się na trzech ustawach. Ustawa o rachunkowości określa zasady prowadzenia ksiąg i sprawozdawczości. Ustawa o fundacji rodzinnej reguluje majątek, spis mienia i beneficjentów, a ustawa o CIT zasady opodatkowania.

Ustawa Co reguluje w księgowości fundacji
Ustawa o rachunkowości prowadzenie ksiąg, polityka rachunkowości, inwentaryzacja, sprawozdanie finansowe
Ustawa o fundacji rodzinnej fundusz założycielski, spis mienia, zakres dozwolonej działalności (art. 5), świadczenia, audyt
Ustawa o CIT zwolnienie z CIT (art. 6 ust. 1 pkt 25), 15% CIT od świadczeń (art. 24q), 25% CIT od działalności poza art. 5 (art. 24r), deklaracja CIT-8FR (art. 24s)

Podstawowa zasada podatkowa jest taka, że fundacja rodzinna korzysta ze zwolnienia z CIT. Zwolnienie ma jednak wyjątki. Dlatego księgi muszą pozwalać odróżnić przychody zwolnione od zdarzeń, które rodzą podatek.

CIT w fundacji rodzinnej: zasada i dwa wyjątki
Każdy przychód trzeba przypisać do jednej z trzech kategorii, dlatego analityka w księgach jest tak ważna.
Zasada
Zwolnienie
Co do zasady działalność z zamkniętego katalogu art. 5 ustawy o fundacji rodzinnej, m.in. najem, udział w spółkach, obrót papierami wartościowymi.
art. 6 ust. 1 pkt 25 ustawy o CIT
Wyjątek 1
15%
Świadczenia dla beneficjentów, mienie przekazywane przy rozwiązaniu fundacji, tzw. ukryte zyski. Wpłata do 20. dnia następnego miesiąca.
art. 24q ustawy o CIT
Wyjątek 2
25%
Działalność gospodarcza wykraczająca poza katalog art. 5 ustawy o fundacji rodzinnej.
art. 24r ustawy o CIT
Rozliczenie roczne: deklaracja CIT-8FR do końca trzeciego miesiąca roku następnego (art. 24s ustawy o CIT).


Jak wygląda księgowość fundacji rodzinnej w praktyce?

W praktyce księgowość fundacji rodzinnej łączy zwykłe księgowanie zdarzeń z bardzo dokładną ewidencją majątku i świadczeń. System musi pozwolić odtworzyć historię każdego składnika majątku i każdej wypłaty dla beneficjenta. Bez tego trudno prawidłowo rozliczyć CIT i przygotować sprawozdanie.

Punktem wyjścia jest polityka rachunkowości. Zgodnie z art. 10 ustawy o rachunkowości kierownik jednostki, czyli w fundacji zarząd, ustala ją na piśmie i aktualizuje. Obejmuje ona m.in. zakładowy plan kont i zasady wyceny. W fundacji rodzinnej warto ją przygotować przed pierwszym zdarzeniem w księgach. Pomagamy w tym w ramach usługi przygotowania polityki rachunkowości.


Wniesienie mienia i otwarcie ksiąg

Pierwszym zdarzeniem w księgach jest zwykle wniesienie mienia przez fundatora. Fundator wnosi mienie na pokrycie funduszu założycielskiego o wartości określonej w statucie, nie niższej niż 100 000 zł (art. 17 ustawy o fundacji rodzinnej). Może to być gotówka, nieruchomość, udziały lub akcje.

Księgi otwiera się na dzień rozpoczęcia działalności, czyli dzień pierwszego zdarzenia o skutkach majątkowych lub finansowych. Ustawa o rachunkowości daje na to 15 dni od takiego zdarzenia. W fundacji rodzinnej warto od razu ustalić, jak ujmować wkłady od kilku fundatorów, bo te dane będą potrzebne przez cały okres istnienia fundacji.


Bieżące zdarzenia: najem, inwestycje, odsetki, dywidendy

Bieżąca księgowość obejmuje wszystkie zdarzenia związane z majątkiem fundacji. Przy nieruchomościach to m.in. czynsze, media, nakłady, amortyzacja i podatek od nieruchomości. Przy inwestycjach to zakup i sprzedaż papierów wartościowych, dywidendy, odsetki i różnice kursowe.

Kluczowe jest przypisanie każdego przychodu do właściwej kategorii. Art. 5 ustawy o fundacji rodzinnej zamyka katalog działalności gospodarczej, którą fundacja może prowadzić. Należą do niego m.in.:

  • zbywanie mienia, jeśli nie zostało nabyte wyłącznie w celu dalszego zbycia,
  • najem, dzierżawa i udostępnianie mienia,
  • udział w spółkach i funduszach inwestycyjnych,
  • obrót papierami wartościowymi,
  • udzielanie pożyczek spółkom kapitałowym, w których fundacja ma udziały lub akcje, spółkom osobowym, w których jest wspólnikiem, oraz beneficjentom,
  • obrót zagranicznymi środkami płatniczymi w celu dokonywania płatności związanych z działalnością fundacji,
  • określone nieprzemysłowe przetwórstwo produktów rolnych i gospodarka leśna, wyłącznie w związku z prowadzonym gospodarstwem rolnym.

Działalność poza tym katalogiem jest opodatkowana stawką 25% CIT (art. 24r ustawy o CIT). Dlatego analityka przychodów powinna od razu pokazywać, z jakiego źródła pochodzi każda złotówka. Osobnej analizy wymaga najem na rzecz fundatora, beneficjenta lub podmiotów z nimi powiązanych. Zgodnie z art. 6 ust. 8 ustawy o CIT zwolnienie nie obejmuje przychodów z najmu lub dzierżawy, jeśli ich przedmiotem jest przedsiębiorstwo, jego zorganizowana część albo składniki majątku służące działalności takiej osoby lub podmiotu, przy spełnieniu warunków ustawowych. Sam fakt wynajęcia lokalu fundatorowi lub beneficjentowi nie oznacza automatycznie utraty zwolnienia.


Świadczenia dla beneficjentów i ich ewidencja

Świadczenie to środki pieniężne, rzeczy lub prawa przekazane beneficjentowi albo oddane mu do korzystania zgodnie ze statutem i listą beneficjentów (art. 2 ust. 2 ustawy o fundacji rodzinnej). Od świadczenia fundacja płaci 15% CIT (art. 24q ustawy o CIT). Tą samą stawką objęte są mienie przekazywane przy rozwiązaniu fundacji oraz świadczenia w postaci tzw. ukrytych zysków, wymienione w art. 24q ust. 1a, np. określone transakcje z fundatorem, beneficjentem lub podmiotami powiązanymi. Podatek wpłaca się do 20. dnia miesiąca następującego po miesiącu, w którym świadczenie przekazano lub postawiono do dyspozycji.

Przykład: fundacja wypłaca beneficjentowi 100 000 zł. Zakładamy, że beneficjent należy do tzw. grupy „0” względem fundatora. Beneficjent otrzymuje 100 000 zł, a fundacja rozpoznaje dodatkowo 15 000 zł CIT. Podatek obciąża fundację jako podatnika, więc nie pomniejsza się o niego kwoty świadczenia. Gdyby beneficjent nie należał do tzw. Grupy „0” względem fundatora, wtedy należałoby potrącić odpowiedni podatek PIT od wypłaty tego świadczenia dla beneficjenta.

Dla każdego świadczenia księgi i dokumentacja powinny pokazywać:

  • beneficjenta i podstawę świadczenia w statucie,
  • rodzaj świadczenia (pieniężne czy niepieniężne),
  • wartość i datę przekazania lub postawienia do dyspozycji,
  • dane potrzebne do rozliczenia po stronie beneficjenta.


Spis mienia a księgi rachunkowe

Spis mienia to odrębny dokument wymagany przez ustawę o fundacji rodzinnej. Zawiera m.in. osobę wnoszącą mienie, rodzaj i wartość każdego składnika według stanu i cen z chwili wniesienia oraz jego wartość podatkową. Zarząd aktualizuje spis przy kolejnych wkładach.

Spis mienia nie zastępuje ksiąg rachunkowych. Księgi pokazują wszystkie zdarzenia i bieżącą wartość aktywów według zasad rachunkowości. Spis dokumentuje, kto i co wniósł. Dane z obu źródeł powinny się dać ze sobą powiązać, bo są potrzebne m.in. przy rozliczaniu świadczeń.


Jakie dokumenty fundacja rodzinna musi przygotować i przechowywać?

Fundacja rodzinna potrzebuje czterech grup dokumentów: korporacyjnych, majątkowych, rachunkowych i podatkowych. Każdy zapis w księgach musi opierać się na dowodzie księgowym. W fundacji szczególnie ważna jest dokumentacja świadczeń i wkładów, bo od niej zależą rozliczenia podatkowe.

Grupa Przykładowe dokumenty
Korporacyjne statut, lista beneficjentów, uchwały zarządu i zgromadzenia beneficjentów
Majątkowe spis mienia, umowy i akty wniesienia mienia, umowy najmu, dokumenty inwestycyjne
Rachunkowe polityka rachunkowości, plan kont, księgi, dowody księgowe, dokumentacja inwentaryzacji
Podatkowe CIT-8FR, przy działalności poza art. 5 także CIT-8 z informacją CIT/F, dokumentacja świadczeń, ukrytych zysków i wpłat 15% CIT, dokumenty VAT, jeśli fundacja jest podatnikiem VAT

Dokumenty przechowuje się przez okresy wskazane w art. 74 ustawy o rachunkowości. Dłuższe okresy mogą wynikać z przepisów podatkowych, np. z biegu przedawnienia zobowiązań.


Kalendarz obowiązków księgowych i podatkowych fundacji rodzinnej

Obowiązki fundacji rodzinnej układają się w cykl miesięczny i roczny. Co miesiąc zamyka się księgi i rozlicza podatki od zdarzeń z danego miesiąca. Raz w roku sporządza się sprawozdanie finansowe i deklarację CIT-8FR.

Przy roku obrotowym równym kalendarzowemu kalendarz wygląda tak:

Termin Obowiązek Podstawa
co miesiąc zestawienie obrotów i sald na koniec miesiąca ustawa o rachunkowości
do 20. dnia następnego miesiąca wpłata 15% CIT od świadczeń z poprzedniego miesiąca art. 24q ustawy o CIT
do 31 marca sporządzenie sprawozdania finansowego za poprzedni rok art. 52 ustawy o rachunkowości
do 31 marca złożenie deklaracji CIT-8FR art. 24s ustawy o CIT
do 30 czerwca zatwierdzenie sprawozdania przez zgromadzenie beneficjentów art. 53 ustawy o rachunkowości, art. 72 ustawy o fundacji rodzinnej
15 dni od zatwierdzenia złożenie sprawozdania do rejestru fundacji rodzinnych art. 69 ustawy o rachunkowości

Jeśli fundacja prowadzi działalność poza zakresem art. 5, w tym zakresie składa również zeznanie CIT-8 (art. 27 ust. 1da ustawy o CIT) wraz z informacją CIT/F. Jeżeli jest podatnikiem VAT, dochodzą rozliczenia VAT i obowiązki związane z Krajowym Systemem e-Faktur (KSeF).

Fundacja rodzinna nie jest zwolniona z JPK CIT. Ministerstwo Finansów potwierdza, że art. 9 ust. 1d pkt 1 ustawy o CIT wyłącza z tego obowiązku podatników zwolnionych z CIT, z wyjątkiem fundacji rodzinnych. Obowiązek wchodzi jednak etapami. Fundacja, która składa miesięczny JPK_V7M, przesyła księgi za lata rozpoczynające się po 31 grudnia 2025 r. Pozostałe fundacje za lata rozpoczynające się po 31 grudnia 2026 r. Harmonogram obowiązku opisujemy w artykule JPK_CIT w 2026 roku: terminy, struktura JPK_KR_PD i nowe obowiązki.


Najczęstsze błędy w księgowości fundacji rodzinnej

Najczęstsze błędy wynikają z traktowania fundacji rodzinnej jak zwykłej spółki albo jak prostego „portfela” majątku. W obu przypadkach księgi nie pokazują danych, których wymagają przepisy o fundacji. Skutkiem mogą być błędy w CIT i w sprawozdaniu.

Typowe błędy to:

  1. Brak rozdzielenia źródeł przychodów. Jedno konto „przychody” uniemożliwia wykazanie, co mieści się w art. 5, a co podlega 25% CIT.
  2. Księgowanie świadczeń jak zwykłych kosztów. Świadczenie to przekazanie majątku beneficjentowi, a nie koszt działalności.
  3. Pomniejszanie świadczenia o 15% CIT. Podatek obciąża fundację, a nie beneficjenta.
  4. Utożsamianie spisu mienia z księgami. Spis dokumentuje wkłady, ale nie zastępuje ewidencji.
  5. Przenoszenie rozwiązań ze spółek bez analizy. Wniesienie mienia do fundacji to nie aport do spółki.
  6. Brak dokumentacji transakcji z fundatorem i beneficjentami. Takie transakcje mogą rodzić skutki podatkowe, więc wymagają pełnej dokumentacji.


Kto może prowadzić księgowość fundacji rodzinnej?

Księgi może prowadzić sama fundacja albo biuro rachunkowe. Art. 11 ustawy o rachunkowości pozwala powierzyć prowadzenie ksiąg przedsiębiorcy, który spełnia warunki ustawowe. Odpowiedzialność za rachunkowość pozostaje jednak po stronie zarządu fundacji.

Wybierając biuro, warto sprawdzić, czy ma doświadczenie w rozliczeniach specyficznych dla fundacji rodzinnych. Chodzi zwłaszcza o świadczenia, 15% CIT, kwalifikację działalności z art. 5 i współpracę przy audycie. Równie ważna jest współpraca księgowości z doradcą podatkowym, bo wiele decyzji księgowych ma bezpośrednie skutki w CIT. Zakres takiej obsługi w ALTO znajdziesz na stronie księgowość dla fundacji rodzinnych. Praktyczne wyzwania rachunkowe fundacji omawiała nasza ekspertka podczas webinaru „Wyzwania rachunkowe i podatkowe w fundacjach rodzinnych”.


FAQ


Czy fundacja rodzinna może prowadzić uproszczoną księgowość?

Nie. Fundacja rodzinna jest osobą prawną, więc stosuje ustawę o rachunkowości i prowadzi pełne księgi rachunkowe. Nie może prowadzić podatkowej księgi przychodów i rozchodów ani korzystać z ryczałtu. Obowiązek ten nie zależy od wielkości majątku ani od liczby transakcji. Fundacja z jednym wynajmowanym lokalem prowadzi księgi na tych samych zasadach co fundacja z dużym portfelem inwestycji.


Czy fundacja rodzinna płaci CIT?

Co do zasady fundacja rodzinna jest zwolniona z CIT na podstawie art. 6 ust. 1 pkt 25 ustawy o CIT. Zwolnienie ma jednak wyjątki. Fundacja płaci 15% CIT od świadczeń dla beneficjentów, od mienia przekazywanego przy rozwiązaniu fundacji i od tzw. ukrytych zysków. Płaci też 25% CIT od działalności gospodarczej wykraczającej poza zakres z art. 5 ustawy o fundacji rodzinnej.


Jaką deklarację CIT składa fundacja rodzinna?

Fundacja rodzinna składa deklarację CIT-8FR do końca trzeciego miesiąca roku następnego, elektronicznie (art. 24s ustawy o CIT). Podatek od świadczeń wpłaca na bieżąco, do 20. dnia miesiąca następującego po miesiącu przekazania świadczenia. Jeśli prowadzi działalność poza zakresem art. 5 ustawy o fundacji rodzinnej, w tym zakresie składa także zeznanie CIT-8 z informacją CIT/F.


Czym różni się spis mienia od ksiąg rachunkowych?

Spis mienia to dokument z ustawy o fundacji rodzinnej. Wskazuje, kto wniósł mienie, jakie to były składniki, jaka była ich wartość w chwili wniesienia i jaka jest ich wartość podatkowa. Księgi rachunkowe obejmują natomiast wszystkie zdarzenia gospodarcze i bieżącą wartość aktywów. Oba źródła powinny się dać ze sobą powiązać, ale jedno nie zastępuje drugiego.


Czy fundacja rodzinna musi składać JPK CIT?

Tak. Ministerstwo Finansów wskazuje, że art. 9 ust. 1d pkt 1 ustawy o CIT zwalnia z JPK CIT podatników zwolnionych z CIT, z wyjątkiem fundacji rodzinnych. Obowiązek wchodzi etapami: fundacje składające miesięczny JPK_V7M przesyłają księgi za lata rozpoczynające się po 31 grudnia 2025 r., a pozostałe za lata rozpoczynające się po 31 grudnia 2026 r.


Czy księgowość fundacji rodzinnej może prowadzić biuro rachunkowe?

Tak. Ustawa o rachunkowości pozwala powierzyć prowadzenie ksiąg biuru rachunkowemu. Zarząd fundacji nadal odpowiada jednak za rachunkowość, w tym za politykę rachunkowości i sprawozdanie finansowe. Warto wybrać biuro, które zna specyfikę fundacji rodzinnych: świadczenia, 15% CIT, kwalifikację działalności z art. 5 oraz przygotowanie do audytu.


Jak ALTO wspiera

Prowadzimy księgowość fundacji rodzinnych od pierwszego dnia ich działalności. Pomagamy przygotować politykę rachunkowości i plan kont, ujmujemy wkłady fundatorów i rozliczamy świadczenia dla beneficjentów. Nasz zespół księgowy współpracuje z doradcami podatkowymi, dzięki czemu kwalifikacja zdarzeń od razu uwzględnia skutki w CIT. Sprawdź, jak wygląda nasza księgowość dla fundacji rodzinnych, oraz wsparcie przy zakładaniu fundacji rodzinnej.

Za księgowość fundacji rodzinnych w ALTO odpowiada Katarzyna Pędzich, Accounting Senior Manager.


Źródła

  • Ustawa z dnia 26 stycznia 2023 r. o fundacji rodzinnej (Dz.U. 2023 poz. 326 ze zm.), art. 2, 4, 5, 17, 72
  • Ustawa z dnia 29 września 1994 r. o rachunkowości (Dz.U. 2026 poz. 522), art. 2, 10, 11, 52, 53, 69, 74
  • Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (Dz.U. 2026 poz. 554), art. 6, 9, 24q, 24r, 24s, 27
  • Ministerstwo Finansów, Pytania i odpowiedzi JPK_PD: https://www.podatki.gov.pl/podatki-firmowe/jednolity-plik-kontrolny/jpk_pd/pytania-i-odpowiedzi-jpk_pd
  • Sąd Okręgowy w Piotrkowie Trybunalskim, Rejestr Fundacji Rodzinnych: https://piotrkow-tryb.so.gov.pl/rejestr-fundacji-rodzinnych,m,mg,305

15 lat na wspólnej drodze – jubileusz ALTO. Dziękujemy za wspólne świętowanie!

8 października 2026 roku świętowaliśmy 15-lecie ALTO. Spotkaliśmy się z naszymi Klientami w restauracji Concept 13, żeby podziękować za lata wspólnej pracy i zaufania.

Kiedy planowaliśmy jubileusz, zależało nam na jednym: żeby nie był to kolejny formalny event z napiętym programem. Chcieliśmy stworzyć okazję do spotkania i rozmów w swobodnej atmosferze, bez agendy i bez spoglądania na zegarek.

Na co dzień z naszymi Klientami rozmawiamy przede wszystkim o terminach, przepisach i projektach. Tym razem mogliśmy po prostu usiąść razem, porozmawiać spokojnie i lepiej się poznać. Bardzo dziękujemy wszystkim, którzy znaleźli czas, żeby być z nami tego wieczoru!

W programie znalazła się krótka część oficjalna, poczęstunek oraz występ artystyczny. Wieczór uświetnił koncert Thomasa Zwijsena. Tych, którzy chcieliby wrócić do jego muzyki albo poznać ją po raz pierwszy, zapraszamy na jego kanał YouTube: https://www.youtube.com/ThomasZwijsen

15 lat to przede wszystkim ludzie

Jubileusz skłania do spojrzenia wstecz. Kiedy myślimy o tych 15 latach, nie przychodzą nam do głowy liczby, tylko ludzie: wspólnie rozwiązane problemy, trudniejsze momenty, z których wychodziliśmy razem, i relacje, które z czasem stały się czymś więcej niż współpracą. ALTO jest dziś w tym miejscu w dużej mierze dzięki zaufaniu naszych Klientów. A z trzema firmami pracujemy od samego początku naszego istnienia!

Za to zaufanie, za wspólne projekty i za każdą rozmowę serdecznie dziękujemy. Mamy nadzieję, że kolejne lata przyniosą wiele okazji do dalszej współpracy, a także – może przede wszystkim – do spotkań takich jak to.

Zapraszamy do obejrzenia małej galerii zdjęć z wieczoru.

Foto: Rafał Warszawski Watch Your Business

05. „Ulgowy kalejdoskop. Co mówią sądy i organy?” – wrzesień 2026

Zapraszamy do lektury kolejnego wpisu z naszej nowej serii pt. „Ulgowy kalejdoskop” – czyli zestawienia najciekawszych rozstrzygnięć w obszarze podatków i innowacji. W ramach comiesięcznego przeglądu analizujemy wyroki oraz interpretacje, które realnie wpływają na portfele przedsiębiorców.


Ulga B+R: Zakaz stosowania mieszanych metod zaliczania wydatków do KUP w ramach jednego projektu rozwojowego

Interpretacja indywidualna Dyrektora KIS z dnia 14 września 2026 r., sygn. 0114-KDIP2-1.4010.268.2026.2.DK


Czy w ramach jednego projektu rozwojowego podatnik może stosować różne metody zaliczania wydatków do kosztów uzyskania przychodów (np. amortyzację środków trwałych rozliczać bieżąco, a koszty pracownicze i materiałowe skapitalizować do wartości WNiP)?

Organ uznał, że:

  • Podatnik ma swobodę wyboru jednej z trzech metod rozliczania kosztów prac rozwojowych w KUP (na bieżąco, jednorazowo po zakończeniu prac lub poprzez odpisy amortyzacyjne od WNiP – art. 15 ust. 4a ustawy o CIT).
  • Wybór metody musi dotyczyć całości kosztów danego projektu rozwojowego. Przepisy nie pozwalają na stosowanie tzw. metod mieszanych, czyli rozliczania części kosztów jednego projektu na bieżąco (np. odpisów amortyzacyjnych środków trwałych na podstawie art. 15 ust. 4a pkt 1 ustawy o CIT), a pozostałych wydatków dopiero przez amortyzację powstałej WNiP (art. 15 ust. 4a pkt 3 ustawy o CIT).

Interpretacja nakłada na podatników istotny obowiązek zachowania konsekwencji metodologicznej przy planowaniu rozliczenia prac rozwojowych. Przedsiębiorca realizujący dany projekt B+R musi zdecydować się na jeden spójny model podatkowego ujęcia wszystkich jego kosztów. Łączenie bieżącego zaliczania niektórych wydatków do KUP z jednoczesną kapitalizacją reszty do wartości początkowej WNiP zostanie zakwestionowane przez organ skarbowy.


Ulga B+R: Podwyższona wysokość limitu odliczenia kosztów wynagrodzeń przy amortyzacji zakończonych prac rozwojowych

Interpretacja indywidualna Dyrektora KIS z dnia 14 września 2026 r., sygn. 0114-KDIP2-1.4010.267.2026.2.DK


W jakiej wysokości limit odliczenia (100% czy 200%) należy zastosować do odpisów amortyzacyjnych od zakończonych prac rozwojowych (WNiP), w których wartości początkowej ujęte zostały koszty pracownicze?

Organ uznał, że:

  • Koszty osobowe (wynagrodzenia pracowników i zleceniobiorców) zachowują swój charakter prawny bez względu na to, czy podatnik zalicza je do KUP na bieżąco, czy rozlicza je w czasie poprzez odpisy amortyzacyjne od wartości początkowej zakończonych prac rozwojowych.
  • Przy ustalaniu wysokości kosztów kwalifikowanych odliczanych przez odpisy amortyzacyjne od WNiP należy zastosować proporcję:
    • limit 200% – w odniesieniu do tej części odpisu amortyzacyjnego, która odpowiada udziałowi kosztów pracowniczych w wartości początkowej WNiP,
    • limit 100% – w odniesieniu do części odpisu odpowiadającej pozostałym kosztom kwalifikowanym.
  • Wybór podatkowego sposobu rozliczania kosztów prac rozwojowych (na bieżąco vs. poprzez amortyzację WNiP) nie może prowadzić do nieuzasadnionego obniżenia limitu odliczenia dla kosztów osobowych.

Interpretacja jest korzystna dla podatników komercjalizujących wyniki prac rozwojowych. Potwierdza, że aktywowanie kosztów wynagrodzeń w wartości początkowej WNiP nie pozbawia podatnika prawa do wyższego, 200-procentowego limitu odliczenia ulgi B+R dla tej części odpisu. Pozwala to uniknąć dyskryminacji podatników w zależności od wybranej metody rachunkowego i podatkowego ujęcia prac rozwojowych.


Ulga B+R: Amortyzacja praw autorskich do komponentów oprogramowania jako koszt kwalifikowany

Interpretacja indywidualna Dyrektora KIS z dnia 1 września 2026 r., sygn. 0111-KDIB1-3.4010.437.2026.2.AN


Czy odpisy amortyzacyjne od wartości niematerialnych i prawnych (WNiP) w postaci autorskich praw majątkowych do modułów, komponentów i bibliotek oprogramowania, nabywanych od zewnętrznych kontrahentów i wykorzystywanych w działalności B+R, stanowią koszty kwalifikowane ulgi B+R?

Organ uznał, że:

  • Odpisy amortyzacyjne od praw autorskich do modułów, komponentów, bibliotek lub innych funkcjonalności oprogramowania nabytych od zewnętrznych podmiotów stanowią koszty kwalifikowane na podstawie art. 18d ust. 3 ustawy o CIT.
  • Warunkiem zaliczenia tych odpisów do ulgi B+R jest ich bezpośrednie wykorzystywanie w realizowanych projektach badawczo-rozwojowych oraz jednoznaczne wyodrębnienie nabytego oprogramowania w dokumentacji/ewidencji jako odrębne WNiP w części, w jakiej służy ono działalności B+R.

Interpretacja jest bardzo ważna dla firm z sektora IT oraz przedsiębiorstw rozwijających własne oprogramowanie z wykorzystaniem zewnętrznych podwykonawców. Potwierdza, że zakupy gotowych modułów czy kodów źródłowych na podstawie umów przenoszących autorskie prawa majątkowe, po ujęciu w ewidencji jako WNiP, pozwalają na rozliczanie ich amortyzacji w ramach ulgi B+R.


Ulga B+R: Rozliczenie wydatków na wytworzenie prototypu przeznaczonego na sprzedaż

Interpretacja indywidualna Dyrektora KIS z dnia 10 września 2026 r., sygn. 0111-KDIB1-3.4010.407.2026.2.DW


Czy koszty materiałów i surowców poniesione na wytworzenie prototypu w ramach prac badawczo-rozwojowych stanowią koszty kwalifikowane ulgi B+R w sytuacji, gdy ostatecznie prototyp okaże się sukcesem i zostanie sprzedany klientowi?

Organ uznał, że:

  • Działania polegające na opracowaniu i budowie prototypu (np. nowej maszyny), podejmowane w sposób uporządkowany, zaplanowany i metodyczny na podstawie harmonogramu prac, stanowią działalność badawczo-rozwojową w rozumieniu art. 4a pkt 26 ustawy o CIT.
  • Wydatki na materiały i surowce niezbędne do zbudowania prototypu (zarówno elementy konstrukcyjne, jak i materiały eksploatacyjne typu smary, farby, układy scalone), zaliczone do KUP i nie zwrócone w żadnej formie, stanowią koszty kwalifikowane na podstawie art. 18d ust. 2 pkt 2 ustawy o CIT.
  • Prawo do odliczenia tych kosztów przysługuje niezależnie od tego, czy wytworzony prototyp zostanie w przyszłości ostatecznie sprzedany.

Interpretacja jest bardzo korzystna dla przedsiębiorców prowadzących działalność produkcyjną i inżynieryjną. Potwierdza, że fakt zakończania prac B+R sukcesem oraz komercjalizacja ich efektu (sprzedaż gotowego prototypu do klienta jako produktu) w żaden sposób nie przekreśla ich badawczo-rozwojowego charakteru. W konsekwencji koszty surowców i materiałów zużytych do budowy udanego prototypu nadal mogą zostać rozliczone w ramach ulgi B+R.


Ulga na innowacyjnych pracowników: Kluczowy jest moment wpłaty PIT do urzędu, a nie termin wypłaty wynagrodzeń

Interpretacja indywidualna Dyrektora KIS z dnia 9 września 2026 r., sygn. 0111-KDIB1-3.4010.433.2026.2.DW

Interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z dnia 17 września 2026 r., sygn. 0111-KDIB1-3.4010.564.2024.10.MBD


W jakich dokładnie miesiącach podatnik ma prawo pomniejszać wpłacane zaliczki na PIT z tytułu ulgi na innowacyjnych pracowników i czy system wypłaty wynagrodzeń (z dołu / z góry) lub późniejsza korekta CIT-8 wpływają na ten okres?

Organ uznał, że:

  • O prawie do skorzystania z ulgi decyduje termin wpłaty zaliczki PIT do urzędu skarbowego, a nie przyjęty w firmie system wypłaty wynagrodzeń („z góry” czy „z dołu”). Ulga przysługuje w odniesieniu do zaliczek podlegających wpłacie od miesiąca następującego po miesiącu złożenia CIT-8 aż do ostatniego miesiąca tego samego roku podatkowego.
  • Dla podatników o roku kalendarzowym, którzy złożą CIT-8 w marcu, okresem stosowania ulgi są zaliczki PIT podlegające wpłacie do urzędu od kwietnia do grudnia. Grudzień jest ostatnim miesiącem, w którym można dokonać pomniejszenia przelewu do urzędu skarbowego.
  • Złożenie korekty CIT-8 wykazującej nadwyżkę ulgi B+R nie przesuwa początkowego momentu korzystania z ulgi na innowacyjnych pracowników – o prawie do stosowania ulgi decyduje data złożenia pierwotnego zeznania CIT-8.

Interpretacja precyzyjnie porządkuje zasady kalendarzowe stosowania ulgi na innowacyjnych pracowników w rozliczeniach płatnika PIT. Potwierdza, że uwaga płatnika powinna być skupiona na datach przelewów zaliczek do urzędu skarbowego, a nie na miesiącach, za które należne jest wynagrodzenie. Co więcej, ponowne potwierdzenie zasady dotyczącej korekty CIT-8 chroni podatników przed utratą miesięcy uprawniających do odliczenia, jeśli nadwyżka ulgi B+R zostanie wykazana dopiero w korekcie.


Ulga na robotyzację: Sukcesja prawa do ulgi w ramach podziału spółki przez wydzielenie

Wyrok WSA we Wrocławiu z dnia 17 września 2026 r., sygn. I SA/Wr 330/26


Czy w przypadku podziału spółki przez wydzielenie, spółka nowo zawiązana przejmuje prawo do rozliczenia ulgi na robotyzację, nawet jeśli spółka dzielona przed dniem podziału nie rozpoczęła jeszcze faktycznie korzystania z tego odliczenia?

Sąd orzekł, że:

  • Sukcesja podatkowa w przypadku podziału spółki przez wydzielenie obejmuje „wszelkie prawa”, w tym także prawa potencjalne oraz ekspektatywy uprawnień podatkowych przysługujące spółce dzielonej.
  • Przejście na spółkę nowo zawiązaną prawa do rozliczenia ulgi na robotyzację nie jest uzależnione od tego, czy spółka dzielona przed dniem podziału faktycznie rozpoczęła korzystanie z tego odliczenia.

Rozstrzygnięcie to ma kluczowe znaczenie dla procesów reorganizacyjnych. Potwierdza, że sukcesja podatkowa przy podziale przez wydzielenie dotyczy również nieuruchomionych jeszcze praw i ekspektatyw ulg. Co istotne, wnioski płynące z tego wyroku mają zastosowanie nie tylko do ulgi na robotyzację, ale również do ulgi B+R, ze względu na analogiczny mechanizm i konstrukcję obu tych preferencji podatkowych.

ALTO ponownie wśród rekomendowanych firm podatkowych w Polsce w rankingu ITR World Tax

Kilka tygodni po zdobyciu tytułu „Poland Transfer Pricing Advisory Firm of the Year” w ramach ITR Europe Tax Awards ALTO otrzymało kolejne wyróżnienie. W tegorocznej edycji rankingu ITR World Tax utrzymaliśmy status „Recommended firm” oraz pozycję w trzech obszarach praktyki. Indywidualne wyróżnienia otrzymało także ośmiu naszych ekspertów.


Pozycja ALTO w rankingu ITR World Tax

ITR World Tax to jeden z najbardziej rozpoznawalnych międzynarodowych rankingów firm doradztwa podatkowego. W tym roku ALTO zostało sklasyfikowane w następujących kategoriach:

  • Transfer Pricing: Tier 2
  • General Corporate Tax: Tier 3
  • Tax Controversy: Tier 3

Utrzymanie pozycji w rankingu potwierdza, że nasi klienci mogą liczyć na stałą jakość doradztwa, zarówno w bieżących sprawach podatkowych, jak i w obszarze cen transferowych czy sporów z organami podatkowymi.


Wyróżnieni eksperci ALTO

W tym roku wyróżnienia indywidualne otrzymało 8 ekspertów ALTO, o jedną osobę więcej niż przed rokiem. Dwa z nich są zupełnie nowe: otrzymali je Aneta Grzyb i Mateusz Paliszewski z zespołu cen transferowych. To dla nas szczególnie ważne, bo zbiega się z tegoroczną nagrodą ITR Europe Tax Awards w obszarze TP.


Co to oznacza dla naszych klientów

Wyróżnienia w ITR World Tax to dla nas przede wszystkim potwierdzenie zaufania, którym obdarzają nas klienci. Dziękujemy za każdą wspólnie prowadzoną sprawę i projekt. Gratulujemy też wyróżnionym ekspertom i całym zespołom, które na co dzień pracują na pozycję ALTO.

Jeśli chcesz porozmawiać z naszymi ekspertami o cenach transferowych, podatkach korporacyjnych lub sporach podatkowych, skontaktuj się z nami.

Umowy zlecenia ze studentami i uczniami pod lupą PIP

Przez lata wielu przedsiębiorców zakładało, że współpraca ze studentami/uczniami na podstawie umów zlecenia należy do bezpiecznych modeli współpracy. Pierwsze interpretacje wydawane przez Głównego Inspektora Pracy pokazują jednak, że status studenta/ucznia nie stanowi argumentu rozstrzygającego. Co więcej, nawet znaczna elastyczność współpracy może okazać się niewystarczająca, jeżeli sposób wykonywania obowiązków przypomina funkcjonowanie pracownika w strukturze przedsiębiorstwa.

Szczególnie interesująca jest jedna z pierwszych negatywnych interpretacji dotycząca spółki z branży produkcyjno-handlowej współpracującej ze studentami jako sprzedawcami oraz zatrudniającej pracowników produkcji. Analiza tego rozstrzygnięcia pozwala lepiej zrozumieć, jakie obszary mogą obecnie znaleźć się w centrum zainteresowania organów kontrolnych.

W tym artykule piszemy:
  • jak wyglądał model współpracy ze studentami w analizowanej sprawie,
  • co przesądziło o negatywnej interpretacji GIP,
  • na co może patrzeć PIP podczas kontroli umów zlecenia,
  • jakie są skutki zakwestionowania umowy i dlaczego warto przeanalizować model już teraz,
  • a na końcu: powiązane wpisy.


Jak wyglądał model współpracy ze studentami?

Przedsiębiorca wskazał, że studenci samodzielnie zgłaszali swoją dostępność i decydowali, w jakich dniach oraz godzinach mogą wykonywać czynności. Harmonogram był dostosowywany do planu zajęć, sesji egzaminacyjnych czy praktyk. Studenci mogli również przez kilka tygodni nie wykonywać żadnych czynności.

Na pierwszy rzut oka model ten odpowiada wielu rozwiązaniom stosowanym obecnie w handlu, gastronomii, logistyce czy produkcji.

Współpracujesz ze studentami na umowach zlecenia i nie wiesz, czy ten model jest bezpieczny?

Zapytaj naszych ekspertów


Co przekonało GIP do wydania negatywnej interpretacji?

Co ciekawe, organ nie zakwestionował samej elastyczności współpracy. Wręcz przeciwnie, w rozstrzygnięciu wskazano, że możliwość samodzielnego określania dostępności, brak obowiązku wykonywania określonej liczby godzin czy możliwość czasowego zawieszenia współpracy są okolicznościami przemawiającymi za cywilnoprawnym charakterem relacji.

Mimo to interpretacja okazała się negatywna. Zdaniem GIP kluczowe znaczenie miało to, kto faktycznie organizował pracę i kto decydował o bieżących zadaniach wykonywanych przez studentów.

Organ zwrócił przede wszystkim uwagę na to, że:

  • studenci wykonywali czynności stanowiące element podstawowej działalności przedsiębiorstwa,
  • zakres wykonywanych przez nich zadań był każdorazowo określany przez przedsiębiorcę,
  • rodzaj powierzanych usług zależał od aktualnych potrzeb operacyjnych firmy.
Elastyczność to za mało
Co GIP uznał za plus, a co przesądziło o negatywnej interpretacji.
Przemawiało za umową zlecenia
  • samodzielne określanie dostępności,
  • brak obowiązku wykonywania określonej liczby godzin,
  • możliwość czasowego zawieszenia współpracy.
Przesądziło o stosunku pracy
  • czynności w podstawowej działalności firmy,
  • zakres zadań każdorazowo określany przez przedsiębiorcę,
  • rodzaj usług zależny od bieżących potrzeb operacyjnych.
Student decydował, kiedy jest dostępny, ale nie miał wpływu na to, jakie zadania realizuje.

Innymi słowy, student mógł zdecydować, kiedy będzie dostępny, ale po rozpoczęciu wykonywania czynności nie miał już wpływu na to, jakie zadania będzie realizował. To właśnie ten element został uznany przez GIP za najistotniejszy.

Chcesz sprawdzić, jak PIP oceniłaby współpracę ze zleceniobiorcami w Twojej firmie?

Skontaktuj się z nami


Na co faktycznie może patrzeć PIP podczas kontroli?

Analizowana interpretacja pokazuje, że kontrole koncentrują się przede wszystkim na praktycznym funkcjonowaniu zleceniobiorcy w organizacji.

W szczególności ryzyko może wzrastać, gdy:

  • studenci wykonują te same lub bardzo podobne zadania co pracownicy etatowi,
  • zakres ich obowiązków jest na bieżąco wyznaczany przez „przełożonych”,
  • wykonują usługi stanowiące element podstawowego procesu operacyjnego przedsiębiorstwa,
  • nie realizują samodzielnej, wyodrębnionej usługi, lecz działają jako część organizacji przedsiębiorcy.

To właśnie te elementy stanowiły podstawę negatywnego rozstrzygnięcia GIP.

Potrzebujesz symulacji kontroli PIP, zanim przyjdzie inspektor?

Napisz do nas


Dlaczego warto przeanalizować model współpracy już teraz?

W praktyce przedsiębiorcy często koncentrują się na treści umów. Tymczasem pierwsze interpretacje GIP pokazują, że organ może badać znacznie szerzej rzeczywisty sposób organizacji pracy.

Dodatkowo należy pamiętać, że skutki ewentualnego zakwestionowania umowy nie ograniczają się wyłącznie do prawa pracy. Konsekwencją reklasyfikacji umowy może być konieczność uregulowania zaległych należności publicznoprawnych, w szczególności (w przypadku studentów) składek na ubezpieczenia społeczne i zdrowotne. W praktyce często wiąże się to również z koniecznością skorygowania dokumentacji kadrowo-płacowej oraz rozliczeń i zgłoszeń przekazanych do ZUS. W efekcie przedsiębiorcy mogą zostać zmuszeni do przeprowadzenia wielomiesięcznych korekt, generujących istotne obciążenia organizacyjne i finansowe.

Co może oznaczać zakwestionowanie umowy zlecenia
Skutki wykraczają poza prawo pracy.
Składki
Zaległe składki na ubezpieczenia społeczne i zdrowotne.
Dokumentacja
Korekta dokumentacji kadrowo-płacowej.
ZUS
Korekta rozliczeń i zgłoszeń przekazanych do ZUS.
Czas i koszty
Wielomiesięczne korekty i istotne obciążenia organizacyjne oraz finansowe.


Jak wspieramy naszych klientów

Nasze doświadczenia pokazują, że największe ryzyka ujawniają się nie w treści umowy, lecz w codziennej praktyce współpracy. Dlatego pomagamy klientom ocenić, jak funkcjonują ich modele zatrudnienia studentów w rzeczywistości, identyfikujemy obszary potencjalnego ryzyka oraz rekomendujemy działania ograniczające możliwość ich zakwestionowania przez organy. Wspieramy również klientów poprzez symulacje kontroli (mock control), które pozwalają spojrzeć na model współpracy dokładnie z perspektywy PIP, ZUS lub organów podatkowych. Dzięki temu potencjalne problemy można zidentyfikować i zaadresować jeszcze przed rozpoczęciem kontroli.

W trakcie takich kontroli wspieramy naszych klientów, występując jako pełnomocnicy. Opracowujemy z klientami strategię działania i bronimy interesów kontrolowanych na każdym etapie sprawy: przygotowujemy wyjaśnienia dla organu, bierzemy udział w przesłuchaniach świadków oraz reprezentujemy kontrolowane podmioty przed urzędem i w sądzie. Proaktywne działanie od samego początku sprawy w praktyce znacząco zwiększa szanse pozytywnego jej zakończenia.


Źródło:

  1. Decyzja w sprawie interpretacji indywidualnej Głównego Inspektora Pracy, GIP-GPP.50.18.2026.2