


23 lipca 2024
Prawo.pl: Co dalej z MDR-ami? Rozstrzygnięcie już we wtorek

komentarz
We wtorek Trybunał Konstytucyjny rozstrzygnie czy przepisy dotyczące raportowania schematów podatkowych są zgodne z Konstytucją. Proces ten związany jest ze skargą złożoną w 2019 roku przez samorząd zawodowy doradców podatkowych, która obejmuje przede wszystkim naruszenie tajemnicy zawodowej.
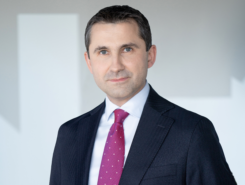
Temat komentuje Dominik Niewadzi, Senior Manager & Doradca Podatkowy w ALTO:
Sposób sformułowania tych przepisów – które posługują się niezwykle niejednoznacznymi zwrotami, podatnymi na interpretację w „każdą stronę” – nie zapewnia pewności podatnikom dokonującym analizy tego, co trzeba zaraportować. Sytuacji nie poprawia również to, że porównując z analogicznymi przepisami w innych krajach UE zakres obowiązków raportowych jest w Polsce znacznie szerszy (obejmuje również tzw. schematy krajowe), a przewidziane, maksymalne kary za niedopełnienie obowiązków raportowych są wręcz drakońskie. Przy tak niejednoznacznych przepisach oczekiwanym byłoby, że sposób ich rozumienia zostanie wypracowany w ramach dyskusji z organami. Tutaj niestety również ze strony organów, przynajmniej formalnie, nie było zbyt wiele „pomocy”. W dalszym ciągu czekamy na realizację pojawiającej się propozycji tzw. „białej listy” transakcji niepodlegających raportowaniu, a dyrektor KIS przez wiele lat „bronił się rękami i nogami” przed wydawaniem merytorycznych interpretacji dotyczących tych przepisów.
Dodatkowo zwraca uwagę, że dobrym pomysłem było scentralizowanie obsługi dotyczącej MDR w Izbie Administracji Skarbowej w Olsztynie. Jego zdaniem kontakt z urzędnikami z IAS w Olsztynie jest bezproblemowy i pozwala często ustalić podejście fiskusa do sposobu raportowania.
To, w powiązaniu z ujednoliconą w większości praktyką po stronie przedsiębiorców i doradców, pozwoliło w dużej mierze „ucywilizować” stosowanie przepisów o MDR. Nie leczy to jednak całkowicie ich podstawowej bolączki, czyli samej treści
Prawnicy oraz przedsiębiorcy mają nadzieję, że efektem wydania decyzji będzie poprawa niejasnych przepisów.
Pełna treść artykułu dostępna jest w serwisie Prawo.pl
Sprawdź, jak możemy pomóc Twojej firmie!
Skontaktuj się23 lipca 2024
Mogą Cię zainteresować:

ALTO z tytułem "Poland Transfer Pricing Advisory Firm of the Year" w ITR Europe Tax Awards
ALTO po raz pierwszy w historii zdobyło nagrodę ITR Europe Tax Awards. W kategorii Transfer Pricing otrzymaliśmy tytuł Poland Tran...
Czytaj dalej

Sankcje za brak dokumentacji cen transferowych za 2025 r.
Brak dokumentacji cen transferowych, błędy w informacji TPR albo nieprzedłożenie dokumentacji na żądanie organu mogą skutkować dwo...
Czytaj dalej